Services Financiers AG - Conseiller en sécurité financière au Québec.
PROFIL CLIENT

Vous êtes travailleur
autonome?

Consultant, pigiste, professionnel indépendant - vous avez bâti votre liberté. Mais si vous arrêtez de travailler, votre revenu s'arrête aussi. Alexandre vous aide à protéger ce que vous avez construit.

Travailleur autonome consultant indépendant - assurance Services Financiers AG.
ConsultantPigisteIndépendant
Aucun régime collectif
Revenu variable
Pas d'assurance-emploi automatique
Seul responsable de vos soins
ANALYSE GRATUITE

Si vous arrêtez de travailler
demain, que se passe-t-il?

Alexandre analyse votre situation et vous rappelle avec une recommandation personnalisée. Sans frais, sans engagement.

Analyse de votre revenu et de vos risques
Comparaison invalidité, maladies graves, vie
Proposition adaptée à votre type d'activité

Estimez votre protection

Quelques informations suffisent. Alexandre vous rappelle avec une estimation personnalisée et sans engagement.

Gratuit · Sans engagement · Confidentiel

L'analyse est sans frais. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur ou du fournisseur du produit.

VOS VULNÉRABILITÉS

Ce que personne ne couvre
à votre place

Contrairement à un salarié, vous n'avez aucun filet collectif. Chaque protection doit être construite individuellement.

Remplacement du revenu

C'est souvent votre risque le plus important. Sans employeur, sans syndicat, sans assurance groupe - si vous êtes invalide, votre revenu s'arrête. Une assurance invalidité individuelle en remplace une partie, selon le contrat.

Revenu mensuel protégé
Délai de carence que vous choisissez
Définition de métier selon le contrat

Capital au diagnostic

Cancer, AVC, infarctus - un diagnostic grave peut entraîner plusieurs mois d'arrêt complet. L'assurance maladies graves vous verse un montant forfaitaire, selon les conditions du contrat, pour traverser cette période.

Versement au diagnostic
En général non imposable
Liste de maladies selon le contrat

Protection vie pour votre famille

Même sans hypothèque, vos proches dépendent peut-être de votre revenu. Une assurance vie temporaire abordable les protège si vous disparaissez.

Capital-décès en général libre d'impôt
Prime fixe pour la durée du terme
Famille bénéficiaire directe

Protection hypothécaire

Si vous êtes propriétaire et que votre revenu est variable, une invalidité ou un décès peut laisser votre hypothèque sans protection. Une police individuelle à capital fixe peut combler ce manque.

Capital fixe
Indépendant de la banque
Portable entre institutions
LA RÉALITÉ DES AUTONOMES

Vous êtes exposé plus
que vous ne le pensez.

La question qu'Alexandre pose: si votre revenu cessait demain à cause d'un accident ou d'une maladie, combien vous faudrait-il chaque mois pour l'hypothèque, les dépenses personnelles et les obligations d'affaires? Il vise généralement une protection qui remplace de 60 % à 85 % du revenu net disponible, selon vos besoins réels et le plafond fixé par l'assureur.
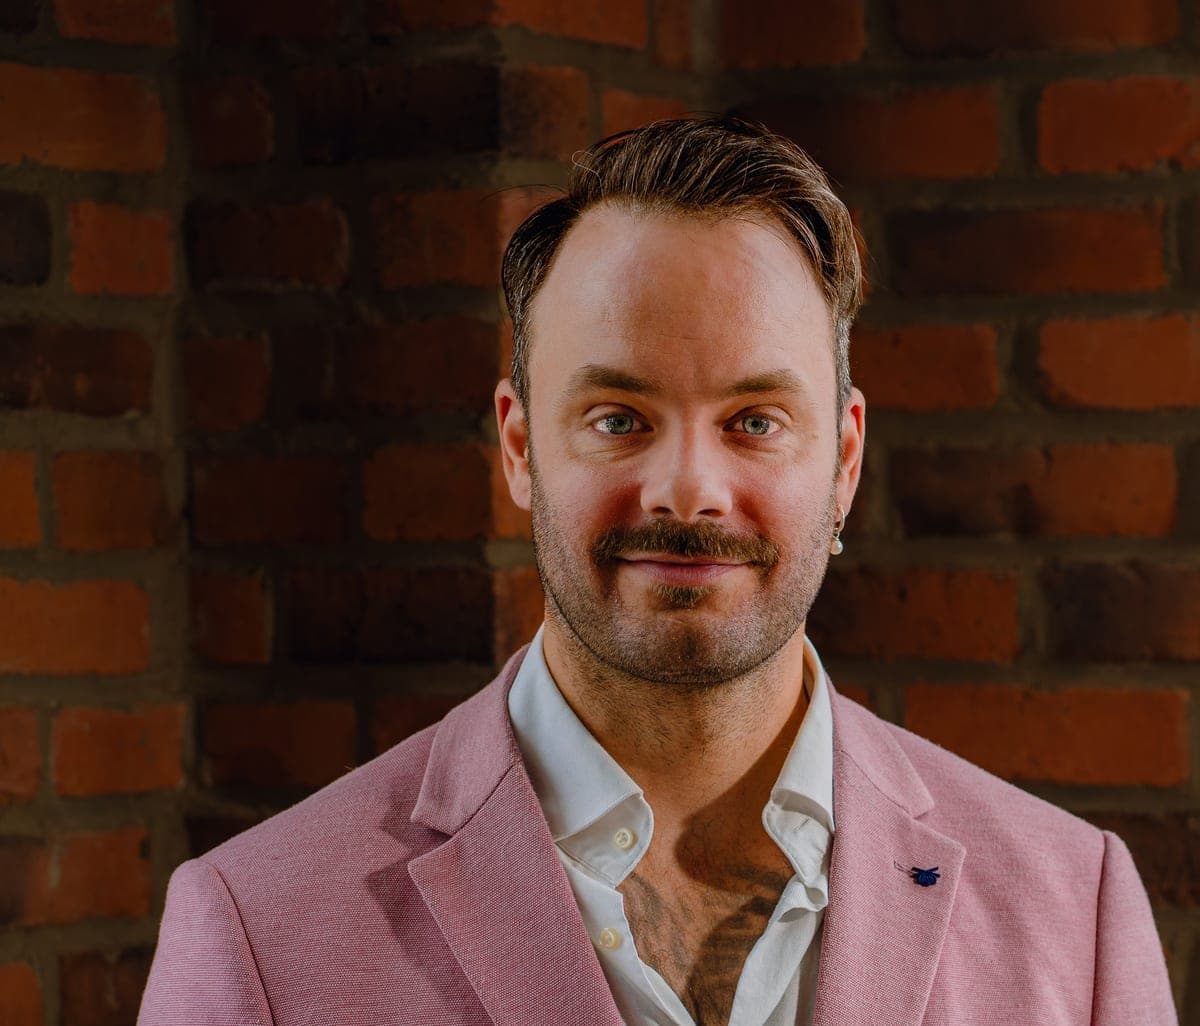
Alexandre Garneau, conseiller en sécurité financière à Montréal, qui accompagne les travailleurs autonomes en assurance invalidité, maladies graves et vie.
Travailleurs autonomes
Certificat AMF no 272275
VOS SOLUTIONS

Les 3 polices à considérer
en priorité
Avant de choisir votre assurance vie, lisez notre article 7 choses à savoir sur l'assurance vie quand on est travailleur autonome.

NIVEAUX DE PROTECTION

Choisissez votre niveau de couverture

Sans couverture
Invalidité seulement
Protection combinée
RECOMMANDÉ
Revenu maintenu si invaliditéNonOuiOui
Capital si maladie graveNonNonOui
Famille protégée si décèsNonNonOui
Hypothèque couverteNonNonOui
Adapté au revenu variableNonPartiellementOui
Obtenir cette protection
FAQ

Questions des travailleurs autonomes

Ai-je droit à l'assurance-emploi si je suis invalide en tant que travailleur autonome?

Pas automatiquement. Un travailleur autonome ne cotise pas d'office à l'assurance-emploi. Il peut s'inscrire volontairement aux prestations spéciales pour travailleurs autonomes, qui comprennent des prestations de maladie de durée limitée. Le RQAP couvre la maternité, la paternité et le congé parental, pas la maladie. Pour une invalidité prolongée, aucun régime public ne remplace automatiquement votre revenu: une assurance invalidité individuelle est souvent la protection principale.

Comment fonctionne une assurance invalidité pour un revenu variable?

La couverture est généralement établie à partir de votre revenu net des dernières années, selon les règles de l'assureur. La prime est ajustée en conséquence. Certaines polices permettent d'augmenter la couverture sans nouvelle preuve médicale si votre revenu augmente, selon le contrat. Alexandre vise généralement de 60 % à 85 % du revenu net disponible et adapte le montant et les clauses à votre type de revenus.

Qu'est-ce que la définition de métier dans une assurance invalidité?

La définition de métier (ou définition propre profession) est une des clauses les plus importantes d'une police d'invalidité. Elle prévoit que vous êtes considéré invalide si vous ne pouvez plus exercer VOTRE métier - pas n'importe quel emploi. Avec une définition « toute profession », l'assureur peut, selon le contrat, cesser les prestations si vous pouvez exercer un autre emploi correspondant à votre formation ou à votre expérience.

Combien coûte une assurance invalidité pour un travailleur autonome?

Cela dépend de votre âge, état de santé, revenu, métier, délai de carence et clause de définition. L'écart entre deux profils peut être important: seule une soumission basée sur votre dossier donne un prix fiable. Alexandre vous prépare une estimation sans frais.

Est-ce que ma prime d'assurance invalidité est déductible d'impôts?

Si vous payez vous-même la prime d'une police individuelle, elle n'est en général pas déductible, et les prestations reçues en cas d'invalidité sont en général non imposables. Si la prime est payée par votre société (travailleur autonome incorporé), d'autres règles s'appliquent: la prime peut constituer un avantage imposable et les prestations peuvent devenir imposables, selon la structure. Le traitement fiscal dépend de votre situation; à valider avec votre comptable.

AVIS GOOGLE

Ce que disent les clients

5,0 sur Google · 10 avis
« Alexandre m'a expliquer les différentes assurances personnelles comme personne ne l'avait fait avant. Comme travailleuse autonome, je ne savais même pas que je pouvais avoir une assurance salaire et invalidité. Je recommande fortement. »
Catherine BrasseurAvis Google ·
« Excellent service du début à la fin. Alexandre est très professionnel, à l’écoute et prend le temps d’expliquer les différentes options sans mettre de pression. Je me suis senti bien conseillé et en confiance tout au long du processus. Je recommande fortement Services Financiers AG. »
Anthony DussaultAvis Google ·
« Alexandre m’a aider avec ma situation financière. Il m’a montré les étapes à faire et à bien structurer mon plan. Je recommande ! »
Jeremi DescoteauxAvis Google ·

Avis publiés par des clients sur la fiche Google de Services Financiers AG, reproduits tels quels. Chaque situation est différente: un avis ne présume pas du résultat pour la vôtre.

Analyse gratuite

Parler avec
Alexandre.

Remplissez ce formulaire et recevez une analyse de vos besoins en assurance sans frais et sans engagement. Nous visons une réponse sous 24 heures.

Analyse sans frais et sans engagement
Réponse personnalisée, en général sous 24 heures
Aucune pression commerciale

Vos informations sont confidentielles. Elles servent uniquement à répondre à votre demande.