Services Financiers AG - Conseiller en sécurité financière au Québec.
ASSURANCE INVALIDITÉ

Assurance
invalidité.

Si une maladie ou un accident vous empêche de travailler, l'assurance invalidité verse une prestation mensuelle selon les conditions du contrat. Elle aide à protéger votre mode de vie, vos dettes et votre famille, même si votre employeur ne vous couvre pas.

Parlons à un conseiller
COUVERTURE

Ce que couvre cette assurance

L'assurance invalidité remplace une partie de votre revenu si une maladie ou un accident vous empêche d'exercer votre profession, selon les conditions du contrat.

Remplacement de revenu

Versement mensuel qui vise en général 60 % à 85 % de votre revenu net disponible, pendant la durée prévue au contrat.

60 % à 85 % du revenu net disponible
Versement mensuel
En général libre d'impôt si vous payez la prime

Définition propre occupation

Une définition avantageuse pour les professionnels: vous pouvez être indemnisé si vous ne pouvez plus exercer VOTRE profession, selon les conditions du contrat.

Selon le contrat
Souvent choisie par les professionnels
Liée à votre profession, pas au marché du travail

Protection long terme

Couverture possible jusqu'à 65 ans selon le contrat, alors que certaines assurances collectives limitent le montant ou changent la définition après une période.

Jusqu'à 65 ans selon le contrat
Renouvellement sans preuve médicale selon le contrat
Prime fixée à l'émission selon le contrat

Options complémentaires

Indexation au coût de la vie, option rachat de franchise, couverture maladies graves intégrée selon le produit.

Indexation disponible
Option rachat de franchise
Couverture partielle possible
ESTIMATION GRATUITE

Votre estimation personnalisée,
sans vous déplacer.

Alexandre analyse votre situation et vous rappelle avec une recommandation personnalisée. Sans frais, sans engagement.

Analyse de votre revenu et de vos dépenses
Accès direct aux produits iA
Aucune obligation de souscrire

Estimez votre protection

Quelques informations suffisent. Alexandre vous rappelle avec une estimation personnalisée et sans engagement.

Gratuit · Sans engagement · Confidentiel

L'analyse est sans frais. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur ou du fournisseur du produit.

POURQUOI CETTE ASSURANCE?

Votre revenu est
votre actif le plus précieux.

Vous assurez votre voiture, votre maison, même votre téléphone. Mais sans votre revenu, rien de tout cela n'est possible. L'assurance invalidité aide à protéger la source de tout le reste.

La plupart des gens sous-estiment ce risque: une maladie ou un accident peut interrompre le revenu pendant des mois, bien avant la retraite.

Le bon montant dépend de votre revenu net, de vos dépenses fixes et du soutien déjà en place. Alexandre calcule ça avec vous - pas une formule toute faite.
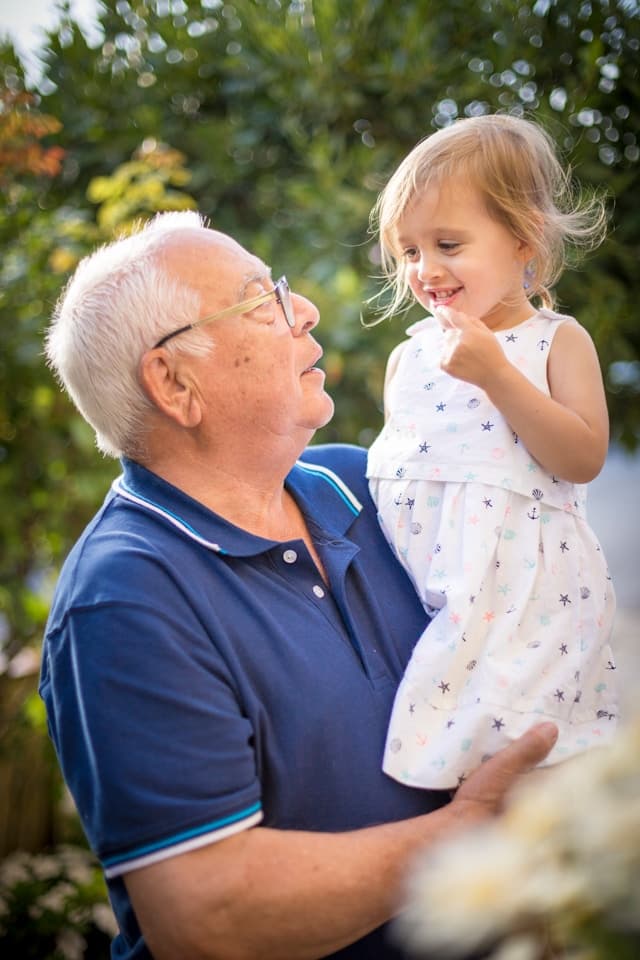
60 à 85 %
du revenu net disponible: la protection qu'Alexandre vise en général, selon vos besoins réels et les plafonds fixés par les assureurs
Source: Alexandre Garneau
Protégez-vous maintenant
Protection du revenu par l'assurance invalidité - Services Financiers AG.
Certificat AMF no 272275
Conseiller en sécurité financière
POUR QUI?

Pour qui est-ce utile?

Le travailleur autonome
Travailleur autonome

Le travailleur autonome

"Vous n'avez pas d'assurance groupe"

Aucune assurance collective d'employeur
Fiscalité selon qui paie la prime
Définition propre occupation disponible
Le professionnel
Professionnel libéral

Le professionnel

"Votre revenu repose sur vos mains"

Chirurgien, dentiste, notaire, comptable
Définition propre occupation à considérer
Couverture possible jusqu'à 65 ans
L'employé sous-couvert
Salarié sans couverture

L'employé sous-couvert

"Votre assurance groupe suffit-elle?"

Montant et délai souvent méconnus
Couverture complémentaire individuelle
Maintien en cas de changement d'emploi
POURQUOI NOUS CHOISIR

L'avantage Alexandre

Pas de bureaucratie, pas de centre d'appels. Alexandre comprend votre situation et vous propose une protection adaptée, parmi les produits auxquels il a accès.
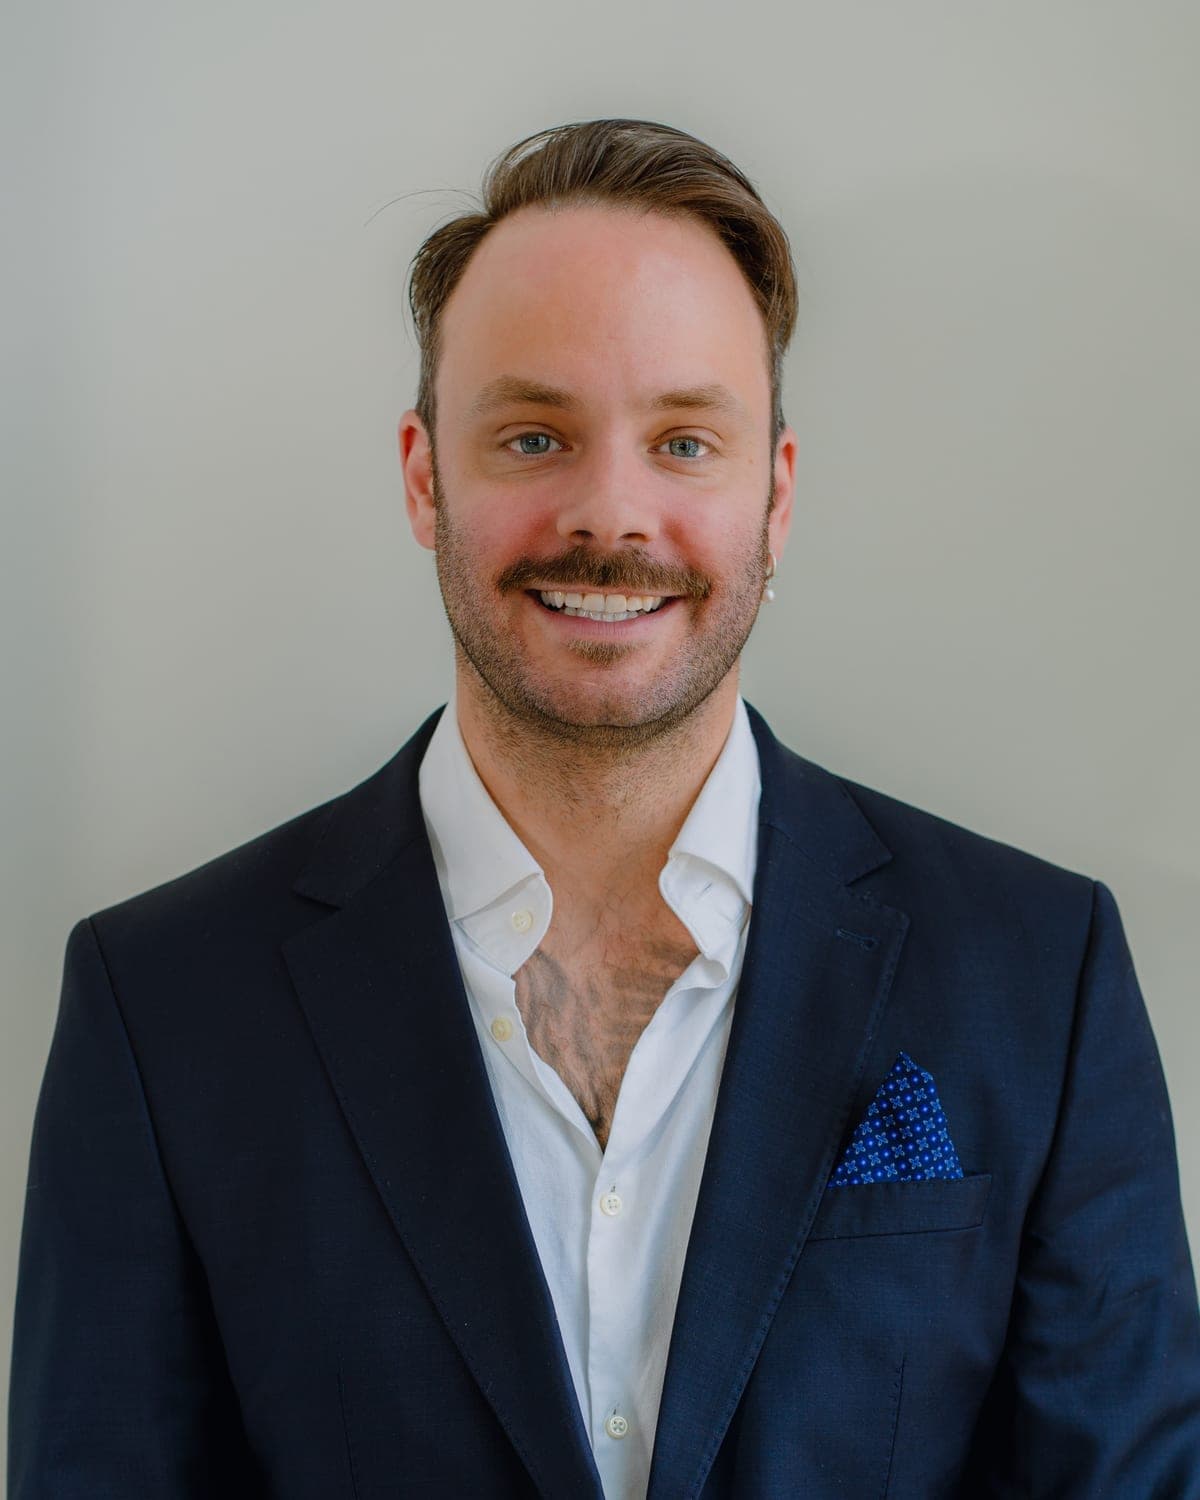
Accès direct
Parlez directement à Alexandre - réponse rapide, accompagnement personnalisé.
Connaissance des contrats d'invalidité
Connaissance des définitions, délais de carence et options complémentaires - pour vous aider à choisir une police adaptée.
Partenaire iA Groupe financier
Exerce pour le compte d'iA Groupe financier et propose aussi les produits du cabinet MRa.
Suivi de votre dossier
Révision de votre protection quand votre revenu ou votre situation change.
Alexandre Garneau, Conseiller en sécurité financière, Services Financiers AG.
Direct
Accès à Alexandre
COMPARATIF

Sans protection vs avec protection

Sans assurance
Assurance groupe
Police individuelle
RECOMMANDÉ
Remplacement de revenuAucunSelon le régimeVise 60 % à 85 % du revenu net disponible
Durée de couverture - Selon le régimeJusqu'à 65 ans selon le contrat
Définition invalidité - Selon le régimePropre occupation (option)
PortabilitéNonNonOui
Prime fixée à l'émission (selon le contrat)NonNonOui
Indexation au coût de la vie (option)NonSelon le régimeOui
Choisir cette option
CALCUL DE PRIME

Comment la prime
est-elle calculée?

Plusieurs facteurs influencent votre prime. Alexandre vous guide vers des conditions adaptées à votre profil.

Obtenir mon estimation
Âge et durée
Souscrivez tôt pour figer votre prime

Plus vous souscrivez jeune et en bonne santé, plus votre prime est basse en général et fixée à long terme selon le contrat. Une invalidité temporaire ou un problème de santé peut réduire vos options d'assurabilité future.

Profession
Les métiers à risque paient plus

Les assureurs classent les professions par niveau de risque. Un travailleur de bureau obtiendra des conditions différentes d'un couvreur ou d'un professionnel de la santé. Alexandre vous aide à comparer les options offertes selon votre profession.

Revenu à protéger
Montant et délai de carence

La couverture est calculée sur votre revenu net. Le délai de carence (par exemple 30, 60, 90 ou 120 jours selon le contrat) influence directement la prime - plus il est long, plus la prime baisse.

Définition choisie
Propre vs toute occupation

La définition 'propre occupation' est la plus protectrice mais aussi plus coûteuse. La définition 'toute occupation' est moins chère, mais la prestation n'est versée que si vous ne pouvez exercer aucun emploi correspondant à votre formation et à votre expérience, selon le contrat.

RÉCLAMATION

Comment faire une réclamation?

Alexandre vous accompagne à chaque étape.

01
Notification

Avisez votre assureur dès que l'invalidité est diagnostiquée.

Délai selon le contrat
02
Documentation

Rapport médical, formulaires et historique d'emploi transmis.

Alexandre vous guide
03
Analyse

L'assureur évalue le dossier. Alexandre suit l'avancement.

Délai selon l'assureur
04
Versements

Si la réclamation est acceptée, les versements commencent après le délai de carence, selon le contrat.

Versements mensuels
COMPLÉTER VOTRE PROTECTION

Produits connexes

VOS QUESTIONS

Questions fréquentes

Quelle est la différence entre 'propre occupation' et 'toute occupation'?

La définition 'propre occupation' vous protège si vous ne pouvez plus exercer VOTRE métier spécifique - même si vous pourriez faire un autre travail. La définition 'toute occupation' ne vous verse une prestation que si vous ne pouvez exercer AUCUN emploi correspondant à vos qualifications. La première est plus protectrice, et en général plus coûteuse.

Mon assurance groupe au travail est-elle suffisante?

Pas toujours. Si vous changez d'employeur, votre protection collective vous suit-elle? Très souvent non. Connaissez-vous le montant versé et le délai avant d'être payé? Plusieurs régimes plafonnent le montant ou changent la définition d'invalidité après une période. Une police individuelle peut compléter la couverture collective, selon votre situation.

L'assurance invalidité est-elle déductible pour un travailleur autonome?

Si vous payez vous-même toute la prime d'une assurance invalidité individuelle, la prime n'est en général pas déductible et les prestations sont en général libres d'impôt (ACFC). Si c'est votre société ou un employeur qui paie, d'autres règles s'appliquent, au fédéral comme au Québec. Le traitement fiscal dépend de votre situation: à valider avec votre comptable.

Combien coûte une assurance invalidité?

Le coût varie selon votre âge, profession, revenu, délai de carence choisi et durée de protection. Alexandre vous prépare une estimation sans frais selon votre profil.

Qu'est-ce que le délai de carence?

C'est la période entre le début de votre invalidité et le premier versement (par exemple 30, 60, 90 ou 120 jours selon le contrat). Plus il est long, moins la prime est élevée. Alexandre vous aide à choisir le délai qui correspond à votre situation financière.

Peut-on être refusé pour l'assurance invalidité?

Oui, selon votre état de santé et votre profession. C'est pourquoi il est important de souscrire quand vous êtes en bonne santé - une fois refusé ou avec exclusions, il peut devenir plus difficile d'obtenir une couverture sans exclusion ailleurs.

Est-ce la même chose que l'assurance de prêt personnel?

Non. L'assurance invalidité remplace une partie de votre revenu si vous ne pouvez plus travailler - la prestation vous est versée et sert à toutes vos dépenses. L'assurance de prêt (ou assurance emprunteur) rembourse un solde de prêt directement à un créancier en cas de décès ou d'invalidité. Ce sont deux produits distincts.

Puis-je augmenter ma couverture plus tard?

Plusieurs polices offrent une option d'assurabilité garantie, selon le contrat. Elle permet d'augmenter votre couverture à des moments prévus au contrat - mariage, enfant, hausse de revenu - sans nouvelle preuve médicale. Alexandre vérifie si cette clause est incluse.

Que couvre l'invalidité partielle par rapport à la totale?

L'invalidité totale vous empêche d'exercer votre emploi. La partielle réduit votre capacité sans l'éliminer, et certaines polices versent une prestation proportionnelle. Alexandre vérifie avec vous si votre police couvre les deux scénarios.

AVIS GOOGLE

Ce que disent les clients

5,0 sur Google · 10 avis
« Alexandre m'a expliquer les différentes assurances personnelles comme personne ne l'avait fait avant. Comme travailleuse autonome, je ne savais même pas que je pouvais avoir une assurance salaire et invalidité. Je recommande fortement. »
Catherine BrasseurAvis Google ·
« Excellent service du début à la fin. Alexandre est très professionnel, à l’écoute et prend le temps d’expliquer les différentes options sans mettre de pression. Je me suis senti bien conseillé et en confiance tout au long du processus. Je recommande fortement Services Financiers AG. »
Anthony DussaultAvis Google ·
« Excellent service! Très professionnel, disponible et à l’écoute. Les explications sont claires et les conseils sont vraiment adaptés à nos besoins. Je recommande sans hésitation! »
david vachonAvis Google ·

Avis publiés par des clients sur la fiche Google de Services Financiers AG, reproduits tels quels. Chaque situation est différente: un avis ne présume pas du résultat pour la vôtre.

PARLONS-NOUS

Protégez votre revenu
dès aujourd'hui.

Alexandre analyse votre situation et vous rappelle avec une proposition adaptée. Sans engagement.

Réponse sous 24h
Sans engagement
Certificat AMF no 272275

Un courriel ou un téléphone suffit.

Confidentiel. Sert uniquement à répondre à votre demande.