Services Financiers AG - Conseiller en sécurité financière au Québec.
ASSURANCE CORPORATIVE

Maladie grave
corporative.

Un montant forfaitaire versé à votre entreprise si un dirigeant reçoit le diagnostic d'une maladie couverte par le contrat - pour financer la continuité des opérations sans puiser dans votre trésorerie.

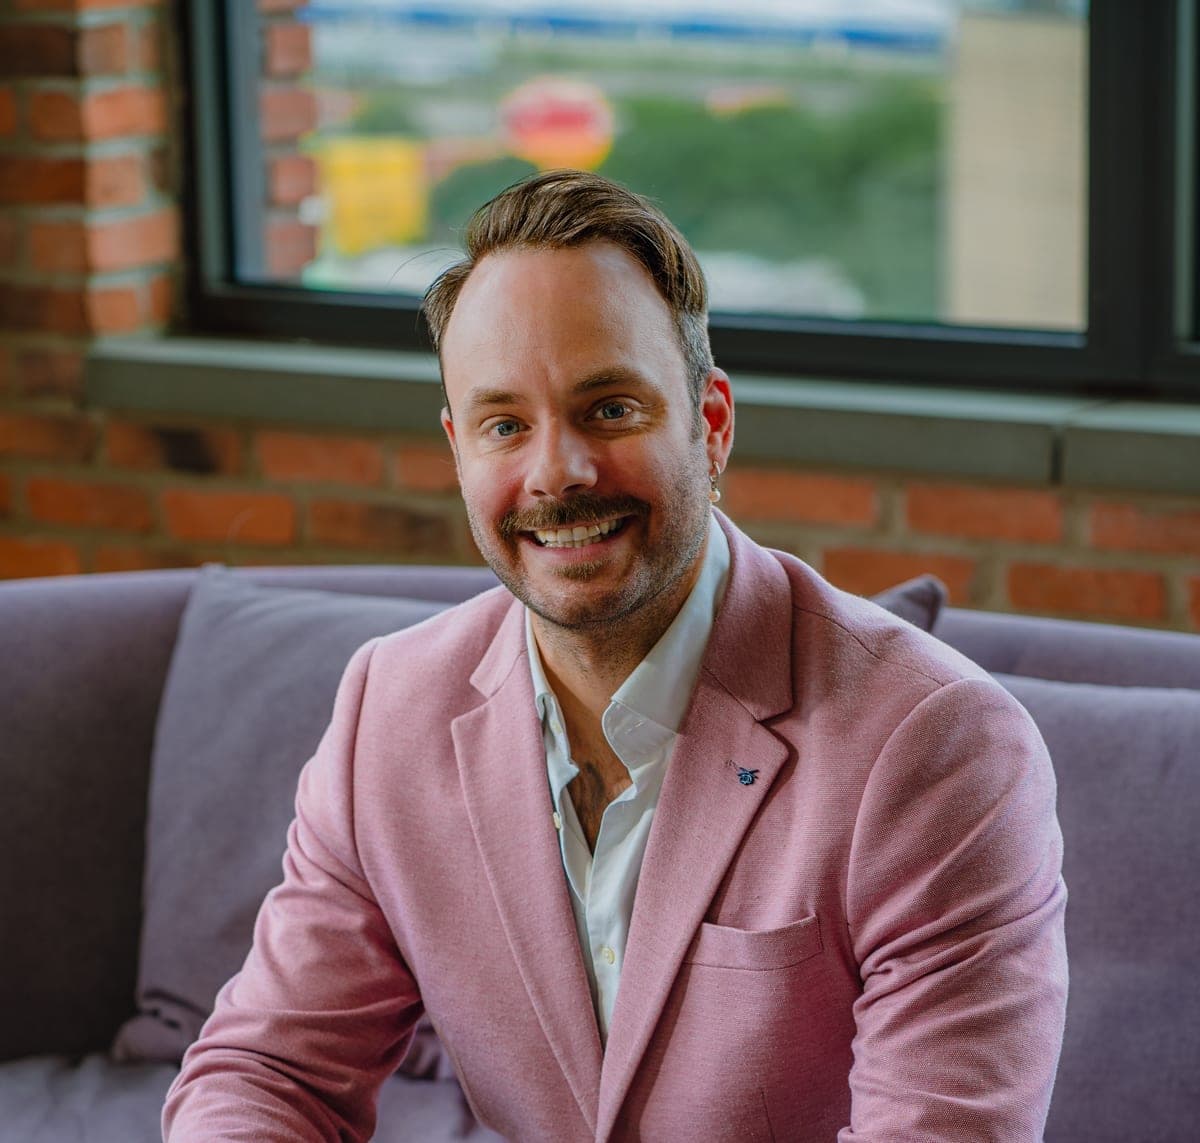
Alexandre Garneau, conseiller en sécurité financière à Montréal, qui accompagne les PME en assurance maladie grave corporative.
COUVERTURE

Ce que couvre cette protection

L'assurance maladie grave corporative protège la santé financière de votre entreprise si un dirigeant, associé ou employé clé reçoit le diagnostic d'une maladie couverte.

Capital au diagnostic

Versement forfaitaire à la société lorsque la réclamation est acceptée, après la période de survie prévue au contrat (souvent 30 jours).

Versement unique
En général non imposable*
Utilisation libre

Continuité des opérations

Fonds disponibles pour recruter un remplaçant temporaire, maintenir les opérations et honorer les engagements de la PME.

Financement RH
Maintien des contrats
Bridge financier

Plan de relève d'urgence

Capital de transition si un associé est hors service pour une période prolongée - sans être contraint de vendre des actifs de la société.

Temps de transition
Relève organisée
Actifs préservés

Protection personnelle complémentaire

La police peut être détenue personnellement ou par la société, selon votre situation fiscale - Alexandre analyse la structure adaptée avec votre comptable.

Structure sur mesure
Fiscalité à valider
Coordination comptable

* Le traitement fiscal dépend de la structure de la police. Consultez votre comptable. Alexandre peut coordonner.

ANALYSE GRATUITE

Votre PME est-elle protégée contre l'imprévisible?

Alexandre analyse votre situation et vous rappelle avec une recommandation personnalisée. Sans frais, sans engagement.

Analyse des vulnérabilités humaines de votre PME
Coordination avec votre comptable
Aucune obligation de souscrire

Estimez votre protection

Quelques informations suffisent. Alexandre vous rappelle avec une estimation personnalisée et sans engagement.

Gratuit · Sans engagement · Confidentiel

L'analyse est sans frais. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur ou du fournisseur du produit.

POURQUOI CETTE PROTECTION?

Un diagnostic ne devrait pas
mettre votre PME en péril.

La maladie ne prévient pas. Si votre dirigeant clé reçoit un diagnostic demain matin, votre PME doit pouvoir absorber ce choc sans puiser dans sa trésorerie opérationnelle.

Le vide se fait sentir vite. Recrutement, formation, perte de clients - les coûts de remplacement d'un dirigeant clé s'accumulent dès les premières semaines.

Le montant à assurer dépend du rôle de la personne, pas seulement de son salaire. Alexandre évalue la vraie valeur qu'elle apporte à l'entreprise.

Protéger ma PME
Maladie grave corporative - protection de la PME - Services Financiers AG.
Certificat AMF no 272275
Conseiller en sécurité financière
POUR QUI?

Pour quel type d'entreprise?

La société avec associés
Deux associés ou plus

La société avec associés

"Un diagnostic pourrait paralyser les décisions"

Capital disponible pour le bridge opérationnel
Financement d'un remplaçant temporaire
Aucune décision forcée sous pression
Le professionnel incorporé
Professionnel incorporé

Le professionnel incorporé

"Vos revenus reposent sur votre capacité à travailler"

Protection du chiffre d'affaires de la société
Maintien des obligations professionnelles
Délai pour se concentrer sur le traitement
La PME avec homme clé
PME avec employé clé

La PME avec homme clé

"Une seule personne porte une grande part de vos revenus"

Financement du recrutement d'urgence
Maintien des relations clients
Temps pour stabiliser les opérations
POURQUOI NOUS CHOISIR

L'avantage Alexandre

Alexandre connaît les enjeux spécifiques des PME québécoises - et il coordonne avec votre comptable pour que la stratégie maladie grave s'intègre à votre planification globale.
PME et corporatif
Explication des structures de détention possibles pour la maladie grave, en tenant compte du contexte fiscal.
Analyse des vulnérabilités
Alexandre identifie vos personnes clés et quantifie l'impact financier de leur absence prolongée.
Coordination comptable
Travail avec votre comptable sur le traitement fiscal du capital reçu par la société et sur son utilisation.
Révision annuelle
Mise à jour de la couverture selon la croissance de votre PME et l'évolution de votre équipe de direction.
Alexandre Garneau, Conseiller en sécurité financière, Services Financiers AG.
PME
Protection corporative
COMPARATIF

Avec ou sans protection corporative

Sans protection
Police personnelle seulement
Maladie grave corporative
RECOMMANDÉ
Capital à la société au diagnostic0 $AucunMontant prévu au contrat
Continuité des opérations financéeNonNonOui
Remplaçant temporaire financéNonNonOui
Protection de la trésorerieNonNonOui
Choix de la structure de détentionNonPersonnelle seulementSelon votre structure
Complémentaire à la police personnelleNonN/AOui
Choisir cette stratégie
FACTEURS DE STRUCTURE

Comment structurer
votre protection?

La structure à retenir dépend de votre PME. Alexandre analyse chaque variable avec vous.

Analyser ma PME
Nombre de maladies couvertes
Couverture de base ou étendue, selon le produit

Une police détenue par la société est en général le même produit qu'une police personnelle: seuls le titulaire et le bénéficiaire changent. Alexandre sélectionne la couverture appropriée selon le profil de risque des dirigeants à assurer.

Profil des personnes assurées
Âge, état de santé, antécédents familiaux

Chaque dirigeant ou employé clé est évalué individuellement. La prime dépend de l'âge et de l'état de santé de chaque personne assurée - Alexandre prépare une soumission pour chaque profil.

Montant du capital à protéger
Basé sur la valeur opérationnelle de la personne

Le capital est calibré selon le coût de remplacement de la personne clé: salaire de remplacement, coûts de recrutement, perte de revenus estimée et durée de la période de transition. Alexandre utilise une grille structurée.

Structure de détention
Corporative ou personnelle?

Le choix a des conséquences fiscales: qui paie la prime, qui reçoit le capital et comment il peut ensuite être versé aux actionnaires. Contrairement à l'assurance vie, la prestation maladie grave reçue par la société ne crée pas de crédit au CDC. Alexandre coordonne avec votre comptable pour choisir la structure adaptée.

PROCESSUS

Comment faire une réclamation?

Alexandre coordonne le processus pour votre PME.

01
Diagnostic

Dès confirmation médicale, aviser l'assureur avec rapport du médecin traitant.

Dès que possible
02
Documentation

Formulaire de réclamation, attestation médicale et relevé de police.

Alexandre coordonne
03
Traitement

L'assureur analyse le dossier. La période de survie prévue au contrat s'applique (souvent 30 jours).

Délai variable selon l'assureur
04
Versement

Capital versé à la société selon la désignation de la police.

Utilisation libre
COMPLÉTER VOTRE STRATÉGIE

Produits connexes

VOS QUESTIONS

Questions fréquentes

Quelle est la différence entre une police corporative et personnelle en maladie grave?

Une police personnelle verse le capital à la personne assurée pour ses besoins personnels. Une police corporative verse le capital à la société pour protéger les opérations. Les deux peuvent coexister et se complémenter. Alexandre analyse quelle combinaison correspond à votre situation.

Le capital versé à la société est-il imposable?

La prestation maladie grave reçue par une société est généralement considérée comme non imposable, mais aucune règle fiscale précise ne l'encadre. Contrairement au capital-décès d'une assurance vie, elle n'est pas créditée au compte de dividendes en capital (CDC): si la société la verse ensuite aux actionnaires, ce sera en général un dividende imposable. Alexandre coordonne avec votre comptable selon votre structure.

Faut-il assurer tous les dirigeants ou seulement l'homme clé?

Cela dépend de la structure de votre équipe de direction. Dans une société avec deux associés, il est souvent pertinent de couvrir les deux. Pour une PME qui dépend d'un directeur des ventes, une police homme clé ciblée peut suffire. Alexandre analyse la vulnérabilité de chaque poste.

Peut-on utiliser le capital à d'autres fins qu'opérationnelles?

Oui. Une fois versé, le capital d'une police maladie grave détenue par la société peut en général être utilisé librement. La société peut l'affecter à ses besoins: remplaçant, dettes, projets, ou réserve de trésorerie.

Quelles maladies sont couvertes dans la version corporative?

Les mêmes que les polices personnelles du même produit, par exemple le cancer, l'infarctus, l'AVC, la greffe d'organe ou la sclérose en plaques, selon les définitions du contrat. Le nombre de maladies couvertes varie selon le produit choisi.

La prime est-elle déductible pour la société?

En général, non: la prime d'assurance maladie grave payée par la société n'est pas déductible. Si la société paie la prime d'une police dont un actionnaire ou un employé est le bénéficiaire, cela peut créer un avantage imposable pour cette personne. Le traitement fiscal dépend de votre structure, à valider avec votre comptable.

La période de survie s'applique-t-elle aussi à la version corporative?

Oui, la période de survie prévue au contrat s'applique aussi (souvent 30 jours après le diagnostic). Alexandre vérifie les clauses spécifiques selon le produit choisi pour votre entreprise.

Que se passe-t-il si le dirigeant clé quitte l'entreprise?

La police peut être transférée à la personne, résiliée ou réaffectée à un nouveau dirigeant clé. Un transfert peut avoir des conséquences fiscales. Alexandre revoit la structure chaque fois que l'équipe de direction change.

AVIS GOOGLE

Ce que disent les clients

5,0 sur Google · 10 avis
« Merci à Alexandre pour les bons conseils pour me protéger et protgéer mon entreprise!! Je ne connassais pas toutes les assurances possibles pour mon entreprise »
Ana Maria DanuletAvis Google ·
« Merci pour les conseils pour mes assurances d'entrepreneur. »
Marc-AndréAvis Google ·
« Excellent service du début à la fin. Alexandre est très professionnel, à l’écoute et prend le temps d’expliquer les différentes options sans mettre de pression. Je me suis senti bien conseillé et en confiance tout au long du processus. Je recommande fortement Services Financiers AG. »
Anthony DussaultAvis Google ·

Avis publiés par des clients sur la fiche Google de Services Financiers AG, reproduits tels quels. Chaque situation est différente: un avis ne présume pas du résultat pour la vôtre.

PARLONS-NOUS

Protégez votre PME contre
l'imprévisible médical.

Alexandre analyse vos personnes clés et vous propose une stratégie corporative adaptée. Gratuit, sans engagement.

Réponse sous 48h
Coordination avec votre comptable
Certificat AMF no 272275

Un courriel ou un téléphone suffit.

Confidentiel. Sert uniquement à répondre à votre demande.