Services Financiers AG - Conseiller en sécurité financière au Québec.
ÉPARGNE SANS IMPÔT

Votre CELI
en fonds distincts.

Faites croître votre épargne sans impôt et retirez-la quand vous voulez. En fonds distincts, votre CELI vous permet aussi, au Québec, de nommer un bénéficiaire directement au contrat, sans passer par le testament.

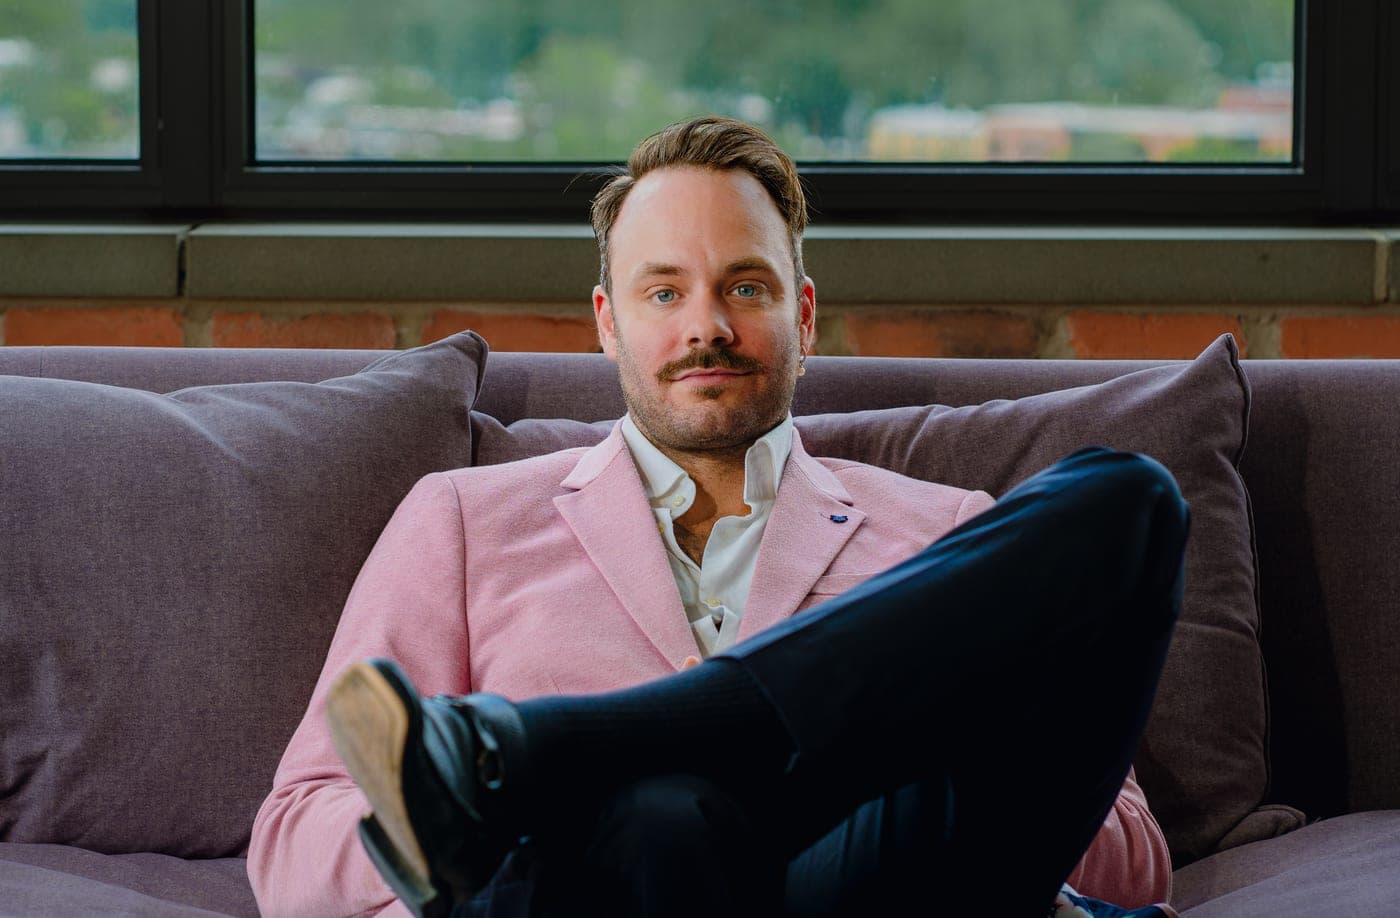
Alexandre Garneau, conseiller en sécurité financière à Montréal, qui accompagne ses clients dans leur stratégie CELI.
COUVERTURE

Ce que le CELI vous apporte

Un régime souple, sans date limite d'utilisation, qui s'adapte à vos projets plutôt que l'inverse.

Retraits non imposables

Vous retirez le montant que vous voulez, quand vous voulez. Les retraits ne s'ajoutent pas à votre revenu et, en règle générale, ne sont pas imposés.

Aucun impôt au retrait
Rien à déclarer
Accès à votre argent

Croissance à l'abri de l'impôt

Tant que l'argent reste dans le régime, la croissance n'est pas imposée. Rien à déclarer chaque année.

Aucun impôt annuel
Croissance à l'abri
Tout horizon de projet

Un bénéficiaire au contrat

Au Québec, seul un CELI qui est un contrat d'assurance permet de nommer un bénéficiaire directement. En fonds distincts, il prévoit aussi une garantie de 75 % à 100 % à l'échéance ou au décès, selon le contrat.

Bénéficiaire désigné au contrat
Transmission hors succession possible
Protection selon le contrat

Droits reportés indéfiniment

Les droits que vous n'utilisez pas se reportent indéfiniment. Un retrait est rendu à vos droits l'année suivante.

Report indéfini
Retrait rendu l'année suivante
Droits sur le portail de l'ARC
AU DÉCÈS

Au Québec, qui reçoit votre CELI à votre décès?

La réponse courte

Au Québec, vous ne pouvez nommer un bénéficiaire directement au contrat de votre CELI que s'il s'agit d'un produit d'assurance, comme un CELI en fonds distincts. Un CELI de dépôt ou de placement à la banque est transmis selon votre testament, ou selon la loi si vous n'en avez pas.

CELI en fonds distincts
Chez AG
CELI à la banque
Dépôt, CPG, fonds communs
Bénéficiaire nommé au contratOuiNon au Québec: par testament
Versement au décèsDirectement au bénéficiaire, hors successionPasse par la succession
Délai pour vos prochesEn général plus court (pas de règlement de succession)Attend le règlement de la succession
Garantie sur le capital75 % à 100 % à l'échéance ou au décès, selon le contrat (les retraits peuvent la réduire)Aucune pour les fonds communs; capital garanti pour un CPG, avec un rendement fixé d'avance
Protection contre les créanciersPossible sous certaines conditions, notamment selon le bénéficiaire désignéEn général non
FraisPlus élevés: les garanties ont un coûtEn général moins élevés
En parler avec Alexandre

Les revenus gagnés dans le CELI après le décès peuvent être imposables pour le bénéficiaire; la valeur au décès ne l'est pas. Un testament reste essentiel pour le reste de vos biens. Un fonds distinct n'est pas un compte de placement ordinaire: sa valeur peut baisser et aucun rendement n'est garanti.

DROITS DE COTISATION

Vos droits de cotisation CELI

La réponse courte

Vos droits correspondent à la somme des plafonds annuels depuis vos 18 ans (ou depuis 2009), moins vos cotisations, plus vos retraits des années passées. Si vous aviez 18 ans en 2009, que vous résidez au Canada depuis et que vous n'avez jamais cotisé, vos droits sont de 109 000 $ en 2026.

7 000 $
Plafond de cotisation CELI pour 2026
Source: Canada.ca
109 000 $
Maximum cumulé en 2026
Source: Canada.ca
1 %
par mois d'impôt sur un excédent de cotisation
Source: Canada.ca
Comment trouver vos droits exacts

Dans Mon dossier de l'ARC, section CELI. Attention: les cotisations de l'année en cours n'y apparaissent pas toujours tout de suite.
Planifier ma cotisation
Alexandre Garneau en rencontre avec un client à Montréal pour planifier son CELI.
Certificat AMF no 272275
Conseiller en sécurité financière
EN CHIFFRES

L'effet du CELI à long terme

Prenons une personne admissible qui ne cotise pas pendant trois ans. Ses droits ne disparaissent pas: ils s'accumulent.

Le plafond annuel est de 7 000 $ pour 2024, pour 2025 et pour 2026. Après trois ans sans cotiser, elle dispose de 21 000 $ de droits.

Exemple fictif
Droits accumulés après trois ans sans cotiser21 000 $
0 $7 000 $14 000 $21 000 $7 000 $Après 202414 000 $Après 202521 000 $Après 2026
Plafond 2024: 7 000 $
Plafond 2025: 7 000 $
Plafond 2026: 7 000 $
7 000 $Plafond annuel du CELI pour 2026. Le même montant s'appliquait pour 2025 et pour 2024
21 000 $Simple addition des trois plafonds annuels, pour une personne admissible qui n'a cotisé aucune de ces années
1 %par mois d'impôt sur l'excédent le plus élevé du mois, tant qu'il demeure dans le régime

Un retrait vous est rendu, mais seulement l'année suivante

C'est un piège fréquent du CELI. Le montant que vous retirez ne revient pas à vos droits tout de suite.

Le montant retiré est ajouté à vos droits au début de l'année suivante
Recotiser ce montant la même année peut créer un excédent
L'excédent est imposé 1 % par mois, sur le montant le plus élevé du mois
Le CELI n'offre aucune marge d'excédent, contrairement au REER

Exemple fictif à titre illustratif seulement. Aucun rendement n'est illustré ni sous-entendu. Vos droits réels figurent dans Mon dossier de l'Agence du revenu du Canada. Source: Agence du revenu du Canada.

ANALYSE GRATUITE

Votre stratégie CELI,
sans vous déplacer.

Alexandre analyse votre situation et vous rappelle avec une recommandation personnalisée. Sans frais, sans engagement.

Pas de formulaire interminable
Une réponse rapide
Aucune obligation de souscrire

Planifiez votre CELI

Quelques informations suffisent. Alexandre vous rappelle avec une estimation personnalisée et sans engagement.

Gratuit · Sans engagement · Confidentiel

L'analyse est sans frais. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur ou du fournisseur du produit.

POUR QUI?

Pour qui est-ce utile?

Le travailleur autonome
Travailleur autonome

Le travailleur autonome

"Votre revenu varie et vous voulez garder de l'argent accessible"

Fonds d'urgence sans impôt au retrait
CELI les années de faible revenu, REER les années fortes
Bénéficiaire désigné au contrat
Le salarié qui a un projet
Salarié

Le salarié qui a un projet

"Vous épargnez pour quelque chose de précis"

Retrait sans impôt au moment voulu
Cotisations automatiques possibles
Le droit retiré revient l'année suivante
Le couple et le retraité
Couple et famille

Le couple et le retraité

"Vous voulez protéger vos prestations"

N'affecte pas les prestations fédérales fondées sur le revenu
Complément naturel du REER
Bénéficiaire désigné au contrat
CELIAPP

Vous achetez votre première propriété?

Le CELIAPP combine la déduction du REER et le retrait sans impôt du CELI, jusqu'à 8 000 $ par année et 40 000 $ à vie. Tout est expliqué dans notre article sur le CELIAPP.

POURQUOI NOUS CHOISIR

L'avantage Alexandre

Pas de bureaucratie, pas de centre d'appels. Alexandre prend le temps de comprendre votre situation et vous propose les solutions qui vous correspondent vraiment.

Une lecture claire de vos droits
Alexandre valide vos droits de cotisation avec vous avant d'établir le montant qui vous convient.
Indépendant de votre banque
Pas un conseiller de banque. La recommandation part de votre situation et de votre profil.
Suivi annuel sans frais
Votre dossier est révisé chaque année pour s'adapter à vos projets et à vos objectifs.

Avant toute recommandation, Alexandre établit votre profil d'investisseur. Voir comment il travaille
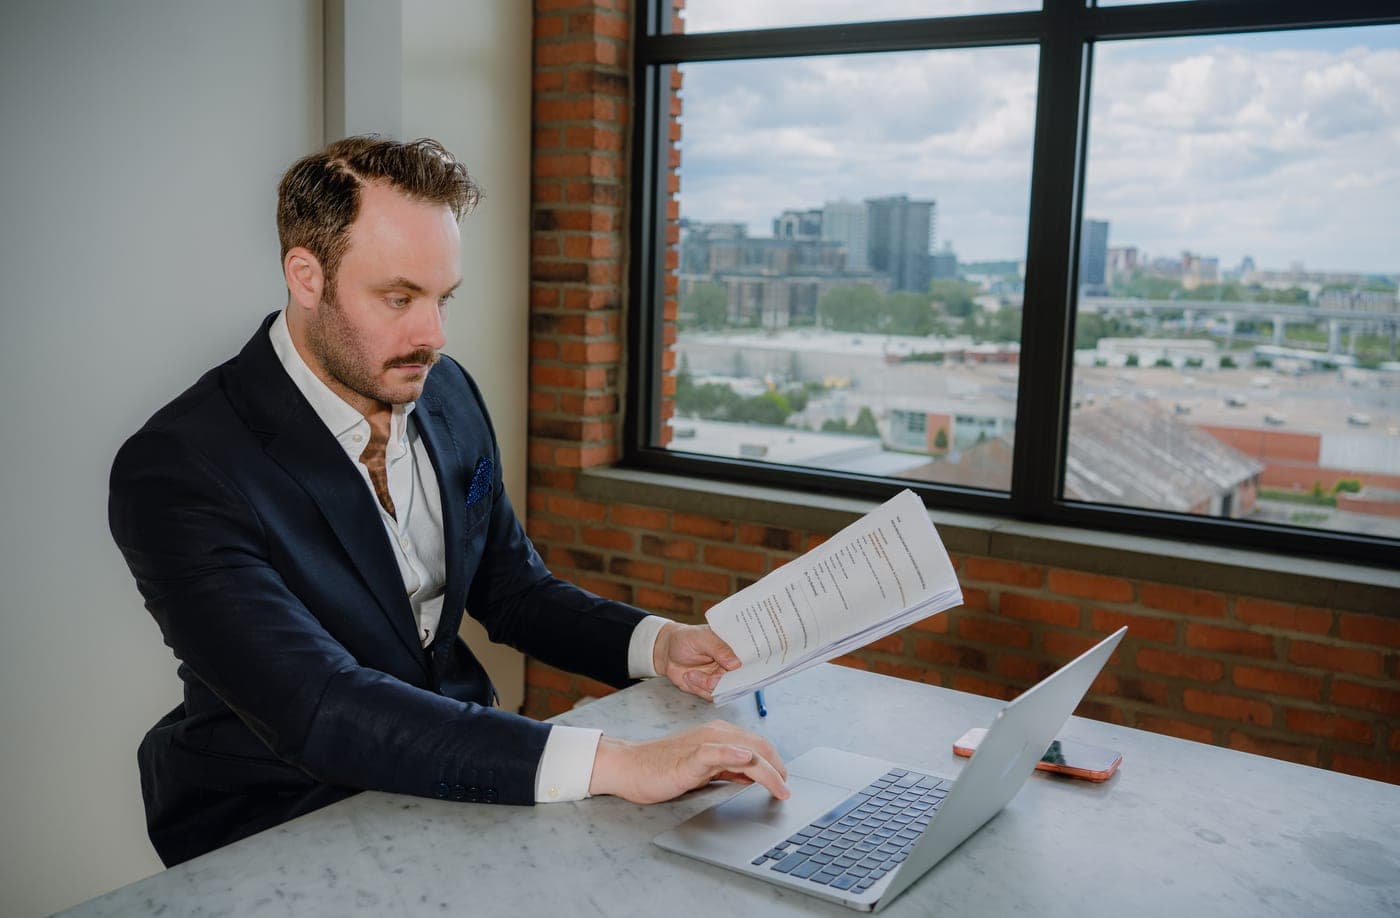
Alexandre Garneau, conseiller en sécurité financière, Services Financiers AG.
POUR ALLER PLUS LOIN

Compléter votre plan

VOS QUESTIONS

Questions fréquentes

Puis-je nommer un bénéficiaire pour mon CELI au Québec?

Directement au contrat, seulement si votre CELI est un produit d'assurance, comme un CELI en fonds distincts. Pour un CELI à la banque, la transmission suit votre testament. Votre conjoint peut-il prendre la relève du compte? Cela dépend du contrat: Alexandre vérifie avec l'assureur.

Combien de droits de cotisation CELI ai-je?

Vos droits correspondent à la somme des plafonds annuels depuis vos 18 ans (ou depuis 2009), moins vos cotisations, plus vos retraits des années passées. Si vous aviez 18 ans en 2009, que vous résidez au Canada depuis et que vous n'avez jamais cotisé, vos droits sont de 109 000 $ en 2026. Vos droits exacts figurent dans Mon dossier de l'ARC, section CELI; les cotisations de l'année en cours n'y apparaissent pas toujours tout de suite.

Puis-je retirer de mon CELI quand je veux?

Oui. Vous retirez le montant que vous voulez, au moment que vous voulez, sans impôt et sans avoir à justifier l'usage. Le montant retiré est rendu à vos droits de cotisation, mais seulement l'année suivante. Recotiser la même année peut créer un excédent.

Que se passe-t-il si je cotise trop?

Un impôt de 1 % par mois s'applique sur l'excédent le plus élevé du mois, tant qu'il demeure dans le régime. Le CELI n'offre aucune marge de tolérance, contrairement au REER. Vérifiez toujours vos droits auprès de l'ARC avant de cotiser, surtout après un retrait.

Le CELI affecte-t-il mes prestations?

Pas les prestations fédérales fondées sur le revenu. Selon l'ARC, ni les revenus gagnés dans un CELI ni les retraits n'ont d'effet sur l'admissibilité aux prestations et crédits fédéraux fondés sur le revenu, comme la Sécurité de la vieillesse ou l'Allocation canadienne pour enfants. C'est une différence importante avec le REER, dont les retraits s'ajoutent à votre revenu imposable et peuvent réduire ces prestations.

CELI ou REER: lequel choisir?

En général, le REER est plus avantageux si votre taux d'imposition aujourd'hui est plus élevé que celui que vous aurez à la retraite, et le CELI si votre revenu est modeste ou si vous aurez besoin de l'argent avant la retraite. Les deux se combinent souvent bien.

Voir les trois situations types sur la page REER
PARLONS-NOUS

Faites croître votre épargne
à l'abri de l'impôt.

Quelques minutes suffisent. Alexandre vous rappelle avec une recommandation personnalisée, sans engagement.

Réponse rapide
Sans engagement
Certificat AMF no 272275

Un courriel ou un téléphone suffit.

Confidentiel. Sert uniquement à répondre à votre demande.