L'essentiel en 5 points
- Un bénéficiaire nommé reçoit le capital hors succession.
- L'assureur paie en général dans les 30 jours après les pièces.
- Payable à la succession: dettes et impôt passent avant les héritiers.
- Le report au conjoint peut déplacer l'impôt au deuxième décès.
- Une assurance au dernier décès peut fournir ces liquidités.
« Il est bien plus simple de régler une succession avec un montant d'assurance que de réhypothéquer ses immeubles ou de forcer la succession à vendre. »
Alexandre rencontre souvent des gens qui croient que leurs dettes disparaissent au décès. Elles restent, et l'impôt sur certains biens s'y ajoute.
Une assurance vie bien choisie peut aider à régler ce problème. Encore faut-il qu'elle arrive à la bonne personne, au bon moment.
En bref: au Québec, une assurance vie payable à une personne nommée ne fait pas partie de la succession. Elle est généralement versée dans les 30 jours suivant la réception des pièces justificatives, sans attendre la fin de la liquidation. Bien structurée et d'un montant suffisant, elle peut servir à payer l'impôt au décès, ce qui réduit le risque que vos héritiers doivent vendre des biens.
L'assurance vie fait-elle partie de la succession au Québec?
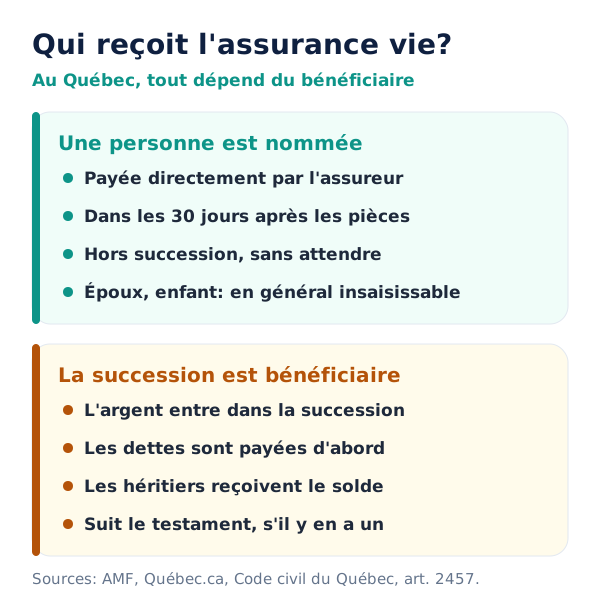
Non, si un bénéficiaire est nommé. Selon Québec.ca, le capital est versé au bénéficiaire désigné, peu importe que la succession soit acceptée ou non.
Oui, si la police est payable à « la succession », aux « héritiers », aux « liquidateurs » ou aux « représentants légaux ». Le capital entre alors dans la succession, comme les autres biens.
Sans bénéficiaire désigné, Éducaloi précise que l'indemnité revient au preneur, c'est-à-dire la personne qui détient le contrat, ou à ses héritiers. Il faut donc vérifier qui détient le contrat.
Si vous êtes à la fois l'assuré et le preneur, ce qui est fréquent, le capital entre alors dans votre succession.
Une attention particulière après une séparation: la désignation d'un ex-époux ou d'un ex-conjoint uni civilement tombe au divorce ou à la dissolution de l'union civile, selon Québec.ca. Sans autre bénéficiaire, le capital revient au preneur ou à sa succession.
Une personne ou la succession: quel objectif?
Les deux choix ne servent pas le même but. Nommer une personne protège cette personne. Nommer la succession donne des liquidités au liquidateur.
Dans les deux cas, l'assureur paie de la même façon. L'AMF précise qu'il doit verser le montant dans les 30 jours suivant la réception des pièces justificatives. Un dossier incomplet ou contesté peut prendre plus de temps.
La différence vient après. Quand la succession reçoit le capital, il sert d'abord aux dettes et à l'impôt. Les héritiers reçoivent le solde à la fin de la liquidation.
Celle-ci n'a pas de délai fixe. La Chambre des notaires rappelle que le liquidateur doit obtenir le certificat de décharge fédéral et le certificat de Revenu Québec avant de distribuer les biens.
L'Agence du revenu du Canada est claire: un liquidateur qui distribue sans ce certificat devient personnellement responsable de l'impôt impayé, jusqu'à la valeur des biens distribués.
| Bénéficiaire nommé | La succession | |
|---|---|---|
| Qui reçoit le capital | La personne nommée | Le liquidateur, pour la succession |
| Qui décide de son usage | Le bénéficiaire | Le liquidateur, selon le testament |
| Peut payer l'impôt et les dettes | Seulement si le bénéficiaire le choisit | Oui, avant le partage |
| Quand les héritiers en profitent | Dès le versement | Après la liquidation |
Un point souvent oublié: le liquidateur n'a aucun droit sur un capital versé à une personne nommée. Si vous comptez sur cette assurance pour payer l'impôt de la succession, coordonnez la désignation avec votre testament et faites-la valider par votre notaire.
L'assurance vie est-elle protégée des créanciers?
Souvent, oui, selon qui est le bénéficiaire et selon votre situation. L'article 2457 du Code civil du Québec vise le cas où le bénéficiaire est l'époux ou le conjoint uni civilement, un descendant ou un ascendant du titulaire.
Dans ce cas, les droits du contrat sont insaisissables tant que le bénéficiaire n'a pas touché la somme assurée.
Une désignation irrévocable peut aussi rendre ces droits insaisissables, tant qu'elle subsiste (article 2458). Elle a une contrepartie: Éducaloi rappelle qu'il faut alors la permission du bénéficiaire pour le changer.
La désignation de l'époux ou du conjoint uni civilement, faite ailleurs que dans un testament, est irrévocable, sauf mention contraire au contrat.
Ces articles parlent de l'époux ou du conjoint uni civilement. Pour un conjoint de fait, y compris en union parentale, faites valider par votre notaire quels droits sont protégés, contre quels créanciers et jusqu'à quand.
Conjoint de fait: l'assurance vie compte encore plus
Sans testament, le conjoint de fait qui n'est pas en union parentale n'est pas un héritier légal au Québec, selon Québec.ca et Éducaloi.
L'union parentale change la donne pour certains couples. Selon Québec.ca, elle s'applique aux conjoints de fait qui font vie commune, se présentent publiquement comme un couple et ont un enfant commun né ou adopté à compter du 30 juin 2025.
Les parents d'un enfant né avant cette date peuvent y adhérer volontairement, par acte notarié ou par contrat écrit devant deux témoins. Éducaloi précise qu'en union parentale, le conjoint survivant peut recevoir une part de la succession sans testament, sous certaines conditions. Validez votre situation avec votre notaire.
Une assurance vie qui nomme votre conjoint comme bénéficiaire lui verse un capital hors succession, même sans testament. C'est souvent un moyen simple de le protéger.
Un testament reste nécessaire pour le reste de vos biens. Les deux se complètent.
Quel impôt votre succession devra-t-elle payer?
Au décès, la personne est réputée avoir disposé de ses immobilisations à leur juste valeur marchande juste avant de mourir, selon l'ARC et l'article 70 de la Loi de l'impôt sur le revenu. Le gain en capital qui en résulte est déclaré dans la déclaration finale.
Les REER et les FERR suivent leurs propres règles, décrites par l'ARC.
| Bien | Règle générale, avant les reports et exonérations possibles |
|---|---|
| Résidence principale | Gain exonéré, en tout ou en partie |
| Chalet, terrain | La moitié du gain en capital est imposable |
| Immeuble à revenus | La moitié du gain en capital est imposable; une récupération de la déduction pour amortissement peut aussi s'ajouter au revenu |
| Placements non enregistrés | La moitié du gain en capital est imposable |
| REER ou FERR | La valeur totale est ajoutée au revenu, sauf transfert admissible, par exemple au conjoint |
| Actions d'une entreprise | La moitié du gain; une exonération peut s'appliquer à certaines actions admissibles |
Le gain imposable n'est pas l'impôt. L'impôt dépend ensuite des autres revenus de l'année du décès et des taux applicables. C'est le rôle de votre comptable ou de votre fiscaliste de le calculer.
En 2026, la moitié du gain en capital est imposable. La hausse annoncée en 2024 a été annulée par le fédéral en mars 2025, puis par le Québec en novembre 2025.
Pour un exemple pas à pas sur un chalet, voyez notre article assurance vie temporaire ou permanente.
L'immeuble à revenus pèse souvent lourd. En plus du gain en capital, l'ARC précise que la disposition réputée peut entraîner une récupération de la déduction pour amortissement réclamée au fil des ans, ou à l'inverse une perte finale. Faites valider le calcul par votre comptable.
Si vous êtes propriétaire d'une entreprise avec des associés, voyez aussi notre article sur la convention entre actionnaires.
Le piège du couple: l'impôt peut arriver au deuxième décès
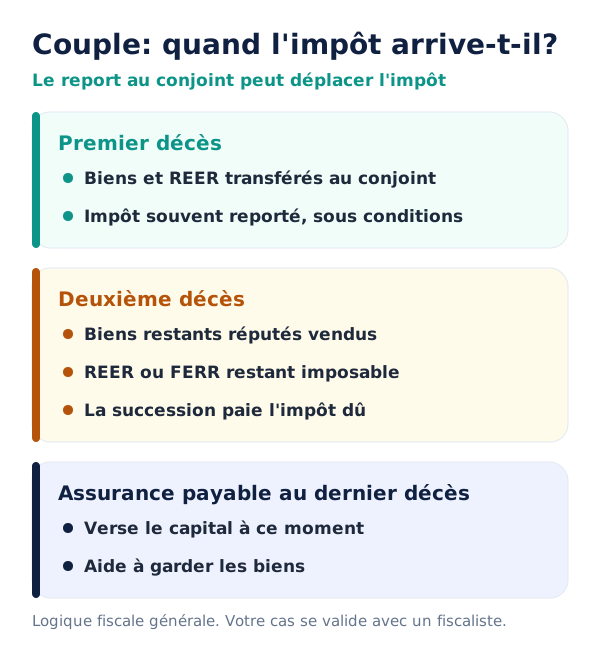
Les immobilisations léguées au conjoint survivant, y compris le conjoint de fait, peuvent profiter d'un report. Ce roulement n'est pas automatique dans tous les cas: il exige des conditions, par exemple de résidence au Canada et un délai de 36 mois pour que le bien soit transmis au conjoint. Le liquidateur peut aussi choisir de ne pas l'appliquer.
Le REER peut aussi être transféré au conjoint, selon les règles des régimes enregistrés.
Éducaloi le résume bien: l'impôt est reporté jusqu'à ce que votre conjoint vende ou donne le bien. Il n'est pas annulé.
Deux scénarios sont possibles:
- Le conjoint conserve les biensLorsque les conditions du report sont respectées, l'impôt reporté sur le chalet, les placements et le REER peut devenir payable dans sa déclaration finale, à son décès.
- Le conjoint vend ou retire avantS'il vend le chalet ou retire de l'argent du REER de son vivant, l'impôt est payé à ce moment-là, et non au deuxième décès.
L'assurance conjointe payable au dernier décès
Elle couvre deux personnes et verse le capital au décès de la deuxième. Selon Sun Life, elle sert généralement à payer les derniers impôts et les frais de succession, et à transmettre un héritage.
Les primes d'une assurance au dernier décès sont souvent moins élevées que celles d'une assurance au premier décès, pour un même montant. Alexandre vous donne la comparaison exacte pour votre situation.
| Assurance conjointe | Quand elle paie | À quoi elle sert |
|---|---|---|
| Au premier décès | Au décès du premier des deux | Protéger le conjoint survivant |
| Au dernier décès | Au décès du deuxième | Fournir des liquidités pour l'impôt reporté et transmettre |
C'est le besoin que crée le report au conjoint. Si un manque de liquidités durable est établi, une assurance permanente peut être envisagée. Le choix dépend aussi des actifs disponibles, des protections existantes et de votre budget.
Combien d'assurance pour payer l'impôt au décès?
Commencez par la liste de vos biens, de leur valeur estimée et de leur prix de base rajusté. Pour une immobilisation, l'écart entre les deux aide à estimer le gain potentiel.
Votre comptable doit ensuite calculer l'impôt, en tenant compte des autres revenus et des règles propres à chaque bien. Cette méthode ne s'applique pas telle quelle aux REER ni à la récupération d'amortissement.
Ajoutez les dettes qui resteront: hypothèque, marge de crédit, prêts. Elles s'additionnent à l'impôt, et les gens l'oublient souvent.
À partir de ces chiffres, on peut calculer le montant d'assurance qui couvrirait le besoin. Ne soustrayez que les liquidités et les assurances réellement disponibles pour ce besoin. Le besoin peut augmenter ou diminuer avec vos biens, vos dettes, vos liquidités et vos protections existantes. Une révision périodique permet de vérifier si la couverture convient encore.
Pour préparer cette rencontre, réunissez:
- pour chaque police: le titulaire, l'assuré, les bénéficiaires et leur caractère révocable ou irrévocable;
- le capital assuré de chaque police;
- vos dettes et leurs soldes;
- vos biens et les liquidités disponibles.
Faire le point avec Alexandre
Alexandre Garneau, conseiller en sécurité financière (certificat AMF no 272275) qui exerce pour le compte d'iA Groupe financier, regarde avec vous:
- qui est nommé bénéficiaire sur chacune de vos polices, et si c'est encore le bon choix;
- les biens qui créeront de l'impôt au décès, pour que votre comptable en estime le montant;
- le montant et le type d'assurance qui pourraient couvrir ce besoin, dont l'assurance conjointe au dernier décès.
Il peut collaborer avec votre notaire pour le testament et avec votre comptable pour la fiscalité, avec votre accord. Il ne remplace ni l'un ni l'autre.
La rencontre d'analyse est gratuite et sans engagement. Elle peut mener à une proposition d'assurance. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur, et il vous l'explique avant toute proposition.
Pour aller plus loin, consultez notre page assurance vie permanente et notre page assurance personnelle.
Cet article donne de l'information générale. Il ne constitue pas un conseil fiscal, juridique ou financier adapté à votre situation. Les règles citées étaient en vigueur au moment de la rédaction. Pour votre cas, consultez un notaire et un fiscaliste ou un comptable.