L'essentiel en 5 points
- Visez 60 % à 85 % de votre revenu net disponible.
- L'assurance-emploi paie au plus 729 $ par semaine, 26 semaines.
- Inscrit depuis moins de 12 mois? Le volet autonome de l'AE ne paie rien.
- À assurer: vos dépenses, moins les revenus qui durent.
- Prime payée par vous: prestations en principe non imposables.
« Si ton revenu cessait demain matin à cause d'un accident ou d'une maladie, combien te faudrait-il chaque mois pour payer l'hypothèque, les dépenses personnelles et les obligations d'affaires? »
C'est la règle du pouce d'Alexandre. Sa réponse est le point de départ du calcul de l'assurance invalidité d'un travailleur autonome.
En bref: calculez vos dépenses mensuelles incompressibles. Soustrayez seulement les revenus qui continueraient pendant toute l'invalidité. L'aide temporaire, comme l'assurance-emploi, sert plutôt à traverser le délai de carence. L'écart est le besoin à protéger, à valider avec l'assureur.
En pratique, Alexandre vise généralement une protection qui remplace de 60 % à 85 % du revenu net disponible, selon les besoins réels. Chaque assureur fixe ensuite son propre plafond.
Pourquoi l'assurance salaire du travailleur autonome se calcule à la main
Parce que personne ne le fait à sa place. Un salarié a souvent une assurance collective dont le montant est fixé par l'employeur.
Un travailleur autonome n'a pas d'assurance salaire d'employeur. Une assurance collective peut aussi être offerte par une association professionnelle ou un syndicat, rappelle l'Autorité des marchés financiers.
Vérifiez donc d'abord les protections que vous avez déjà. Si elles sont absentes ou insuffisantes, c'est à vous d'évaluer le besoin d'une protection individuelle.
L'erreur la plus fréquente qu'Alexandre voit chez les entrepreneurs: choisir un montant au hasard, ou se limiter au minimum.
Ce choix ignore les dépenses personnelles, les obligations d'affaires et la fiscalité.
Selon Statistique Canada, 27 % des Canadiens de 15 ans et plus vivaient avec au moins une incapacité en 2022, contre 22 % en 2017.
L'organisme attribue cette hausse en partie au vieillissement de la population et à la forte hausse de l'incapacité liée à la santé mentale chez les jeunes et les adultes en âge de travailler.
Que paient les programmes publics en 2026?
Peu, et seulement dans des cas précis. Chaque programme couvre une cause précise, pour une durée limitée ou à des conditions strictes.
| Programme | Ce qu'il verse au maximum | La limite à connaître |
|---|---|---|
| Assurance-emploi maladie (toute maladie ou blessure) | 55 % du revenu, jusqu'à 729 $ par semaine en 2026, jusqu'à 26 semaines | Inscription au moins 12 mois avant la demande, et autres conditions |
| Rente d'invalidité du RRQ (invalidité grave et permanente) | Jusqu'à 1 737,67 $ par mois en 2026 | Avant 60 ans, être incapable d'occuper tout emploi à temps plein, et avoir assez cotisé |
| CNESST, protection personnelle (accident du travail) | Selon le montant assuré choisi | Seulement si vous l'avez achetée; pas de maladie ordinaire |
| SAAQ (accident de la route) | 90 % du revenu net, sur un revenu brut d'au plus 102 500 $ | Ne couvre pas la maladie |
Pour la rente du RRQ, d'autres règles s'appliquent entre 60 et 65 ans. Retraite Québec les détaille sur la même page.
Autrement dit, un cancer, une dépression ou un mal de dos d'origine non professionnelle ne passe ni par la CNESST ni par la SAAQ.
Les deux pièges de l'assurance-emploi pour un travailleur autonome
L'assurance-emploi aide seulement si vous vous y êtes inscrit d'avance. Selon Canada.ca, votre entente doit être active depuis au moins 12 mois avant de recevoir des prestations.
Il faut aussi avoir gagné un revenu de travail autonome minimal l'année précédente (9 254 $ en 2025 pour une demande en 2026). Et avoir réduit de plus de 40 % le temps consacré à votre entreprise.
Ces conditions visent le programme volontaire pour travailleurs autonomes. Si vous occupez aussi un emploi salarié, vous pourriez avoir droit aux prestations de maladie grâce à vos heures d'emploi assurable (600 heures dans les 52 semaines précédentes, selon Canada.ca).
Bonne nouvelle temporaire: pour une demande qui commence du 30 mars 2025 au 9 octobre 2027, la semaine de carence de l'assurance-emploi est annulée, selon Canada.ca. Le délai de traitement de la demande demeure distinct.
Le deuxième piège, c'est la durée. Les prestations de maladie durent au plus 26 semaines, et une invalidité sérieuse dure souvent plus longtemps.
Après les prestations de maladie, la rente d'invalidité du RRQ peut prendre le relais si ses conditions sont remplies. Elle est réservée aux invalidités graves et permanentes.
Le premier versement arrive normalement le 4e mois qui suit celui où l'invalidité est reconnue, selon Retraite Québec.
Selon vos revenus et vos biens, le Programme d'aide sociale ou de solidarité sociale peut aussi s'appliquer. Ces programmes visent à couvrir les besoins de base.
Comment calculer votre assurance invalidité en trois étapes
Partez de vos vrais chiffres, pas d'un pourcentage choisi au hasard. Trois étapes suffisent.
Étape 1: vos dépenses incompressibles
Additionnez ce qui doit être payé même si vous ne travaillez plus:
- l'hypothèque ou le loyer, les taxes et l'électricité;
- l'épicerie, l'auto, les assurances et les dépenses des enfants;
- vos obligations d'affaires: local, logiciels, assurance responsabilité, cotisations professionnelles, prêt d'entreprise.
Analysez ces frais d'entreprise à part: selon les dépenses admissibles et le contrat, ils peuvent relever d'une assurance frais généraux plutôt que de votre assurance invalidité personnelle.
Comme point de repère, les ménages québécois ont dépensé en moyenne 65 344 $ en biens et services en 2023, soit environ 5 445 $ par mois (Statistique Canada).
Cette moyenne inclut des dépenses non essentielles. Elle ne remplace pas votre budget: calculez vos dépenses incompressibles à partir de vos propres relevés.
Étape 2: ce que vous recevriez réellement, et pendant combien de temps
Séparez deux types de montants:
- Les revenus qui durent, comme des revenus de placement ou de location. Ils se soustraient de vos dépenses.
- L'aide temporaire, comme l'assurance-emploi. Elle cesse après 26 semaines au plus. Elle ne réduit donc pas le besoin à long terme. Elle aide plutôt à traverser le délai de carence de votre contrat.
Si votre entente avec l'assurance-emploi n'est pas active depuis 12 mois, ou sans le revenu minimal requis, comptez zéro de ce programme. Si vous avez aussi un emploi salarié, vérifiez votre admissibilité à ce titre.
Ne comptez pas d'avance sur la rente du RRQ: elle dépend d'une reconnaissance stricte. Et si elle est versée, les contrats prévoient généralement une diminution des prestations d'assurance invalidité, selon l'AMF.
Comparez aussi des montants nets d'impôt. L'assurance-emploi est imposable.
Étape 3: l'écart, dans la limite du contrat
L'écart est le besoin estimé. Alexandre le compare ensuite à votre revenu net disponible: il vise généralement de 60 % à 85 % de ce revenu. L'assureur applique son propre plafond et décide d'accepter ou non la demande.
S'il reste une différence, elle se couvre avec un coussin d'urgence ou des dépenses réduites pendant l'arrêt. Ce coussin doit aussi tenir pendant le délai de carence.
Pour faire le calcul avec vos propres chiffres, téléchargez notre feuille de calcul (Excel, compatible avec Google Sheets et Numbers). Elle reprend les trois étapes et les montants 2026.
Un exemple chiffré
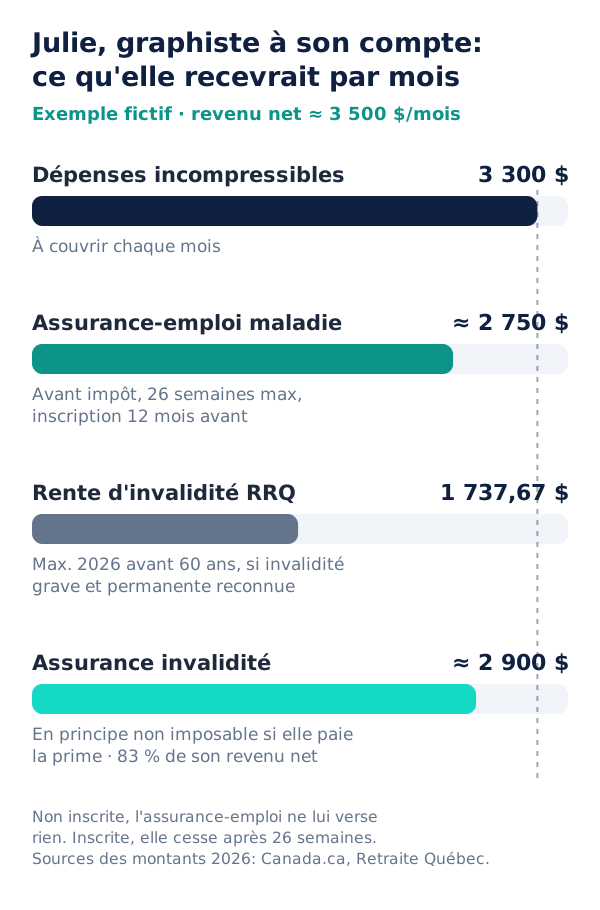
Julie (exemple fictif) est graphiste à son compte. Son revenu net d'entreprise est de 60 000 $ par année avant impôt, soit 5 000 $ par mois.
Après l'impôt et ses cotisations au RRQ et au RQAP, il lui reste environ 3 500 $ par mois. C'est son revenu net disponible (estimation, qui varie selon la situation de chacun).
| Dépenses incompressibles de Julie | Par mois |
|---|---|
| Hypothèque et taxes | 1 300 $ |
| Dépenses personnelles et familiales | 1 500 $ |
| Obligations d'affaires (logiciels, local, assurance responsabilité) | 500 $ |
| Total à couvrir | 3 300 $ |
Julie n'a pas d'autre revenu qui continuerait pendant un arrêt. Son besoin à long terme est donc de 3 300 $ par mois.
Supposons qu'elle soit inscrite à l'assurance-emploi depuis plus de 12 mois, que son revenu de 2025 soit aussi de 60 000 $ et qu'elle remplisse toutes les conditions. Elle recevrait environ 635 $ par semaine avant impôt (55 % de 60 000 $ divisé par 52), soit environ 2 750 $ par mois en moyenne. Mais pendant au plus 26 semaines.
Si elle soustrayait ce montant de ses dépenses, elle n'assurerait que 550 $ par mois (3 300 $ moins 2 750 $). Après 26 semaines, il lui manquerait 2 750 $ chaque mois.
Voici plutôt ce qu'elle recevrait, période par période. Hypothèses de l'exemple: un contrat avec un délai de carence de 90 jours, des prestations payables jusqu'à 65 ans (durée fictive), et une prime payée par Julie.
| Période | Sans assurance privée | Avec une assurance invalidité de 2 900 $ par mois |
|---|---|---|
| Délai de carence (environ 3 mois) | Environ 2 750 $ avant impôt si elle est inscrite à l'assurance-emploi. Pour une demande qui commence d'ici le 9 octobre 2027, aucune semaine de carence de l'assurance-emploi. Sinon, rien de l'assurance-emploi. | Même chose: le contrat ne verse rien encore. |
| Jusqu'à la 26e semaine | L'assurance-emploi continue, si elle y a droit. | Les 2 900 $ commencent. L'effet de l'assurance-emploi dépend de la clause de coordination du contrat. |
| Après 26 semaines | Rien de l'assurance-emploi. Une rente du RRQ d'au plus 1 737,67 $ si l'invalidité est reconnue grave et permanente, ou l'aide sociale selon ses ressources. | 2 900 $, en principe non imposables, tant que Julie répond aux conditions et jusqu'à la durée maximale prévue au contrat. Une rente du RRQ réduirait généralement cette prestation. |
Ce que cela donne pour Julie:
- Une prestation de 2 900 $ par mois représente 83 % de son revenu net disponible (2 900 $ sur 3 500 $). Elle se situe dans la fourchette qu'Alexandre vise, soit de 2 100 $ à 2 975 $.
- À long terme, il resterait 400 $ par mois à couvrir (3 300 $ moins 2 900 $), soit 4 800 $ par année. Un coussin d'urgence ne règle pas durablement cet écart: il faut repérer les dépenses qu'elle peut vraiment réduire, ou revoir le montant demandé.
- Pendant le délai de carence, sans assurance-emploi, son coussin doit couvrir environ 9 900 $ (3 mois à 3 300 $). Inscrite, l'assurance-emploi réduit cet écart, mais elle est imposable.
L'exemple montre la logique du calcul, pas un prix ni une recommandation. Vos chiffres réels, votre profession, votre santé et l'assureur choisi changeront le résultat.
Les trois choix du contrat qui changent ce que vous recevez
Le montant mensuel n'est qu'une partie de la protection. Trois autres choix décident de ce que vous recevrez.
- CarenceLe délai de carence est la période d'attente sans prestation, rappelle Éducaloi. Plus il est long, plus la prime baisse et plus votre coussin doit tenir.
- Définition« Propre occupation » vous protège si vous ne pouvez plus exercer votre métier précis. « Toute occupation » coûte moins cher, mais impose des critères d'admissibilité plus restrictifs (assurance invalidité). Vérifiez aussi si la définition change après une période prévue au contrat.
- DuréeLa période pendant laquelle les prestations sont versées varie selon le contrat. Si votre famille dépend de votre revenu, c'est un choix déterminant.
Lisez aussi la clause de coordination: elle dit comment les prestations publiques réduisent celles du contrat.
Connaissez-vous le montant que vous recevriez, et le délai avant le premier versement? Relisez votre contrat avant d'en avoir besoin.
Vous êtes incorporé? Qui paie la prime change tout
Si vous payez vos primes vous-même, les prestations d'invalidité sont en principe non imposables. C'est ce qui rend le calcul de Julie si direct.
Si votre société paie la prime d'une police individuelle, la prime devient généralement un avantage imposable pour vous.
C'est ce que précise l'Agence du revenu du Canada. Les prestations restent alors non imposables en règle générale.
Si la société finance plutôt un régime collectif d'assurance salaire, les prestations sont généralement imposables, comme le rappelle l'AMF. Il faut alors assurer un montant plus élevé pour garder le même revenu net.
Ces règles dépendent de votre structure. Validez votre situation avec votre comptable ou votre fiscaliste.
Pour les entrepreneurs, il existe aussi une assurance invalidité payée par l'entreprise. Son traitement fiscal dépend de votre situation.
Et si le budget ne permet pas de tout couvrir?
Commencez par le montant qui protège l'essentiel: le toit et les dépenses de base. La protection peut augmenter plus tard, quand les revenus grandissent, sous réserve des conditions de l'assureur.
Attendre peut coûter plus cher. Un problème de santé apparu entre-temps peut mener à une surprime ou à une exclusion.
L'assurance invalidité se combine aussi avec l'assurance maladies graves. L'une peut remplacer une partie du revenu dans le temps. L'autre peut verser un montant forfaitaire lorsqu'une maladie couverte répond aux conditions du contrat, notamment au délai de survie applicable (AMF).
Pour l'ensemble de vos protections, consultez notre page travailleurs autonomes et notre article sur l'assurance vie du travailleur autonome.
Faire le calcul de votre assurance invalidité avec Alexandre
Alexandre Garneau, conseiller en sécurité financière qui exerce pour le compte d'iA Groupe financier, part de vos chiffres réels:
- vos dépenses personnelles et familiales incompressibles;
- vos obligations d'affaires, et ce qui arrive à l'entreprise si vous arrêtez;
- votre revenu net des dernières années;
- votre inscription (ou non) à l'assurance-emploi;
- votre structure: à votre compte ou incorporé.
Il en tire une proposition de montant, de délai de carence et de durée adaptée à votre budget. L'assurance reste sous réserve de l'acceptation de l'assureur.
L'analyse de vos besoins est gratuite et sans engagement. Elle peut mener à une proposition d'assurance, que vous êtes libre de refuser. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur.
Cet article donne de l'information générale. Il ne remplace pas un conseil fiscal ou juridique adapté à votre situation. Les montants des programmes publics sont ceux de 2026 et changent chaque année. Alexandre Garneau est conseiller en sécurité financière, travailleur autonome. Il exerce pour le compte d'iA Groupe financier et propose aussi les produits du cabinet MRa. Il est titulaire d'un certificat délivré par l'Autorité des marchés financiers (AMF), no 272275. Sa déontologie est encadrée par la Chambre de l'assurance.