L'essentiel en 5 points
- Sans clause de rachat, les héritiers peuvent devenir vos associés.
- Au décès, un impôt sur le gain en capital peut être payable.
- Une assurance en vigueur peut financer le rachat, sans emprunt.
- Croisée, par la société ou hybride: selon votre fiscalité.
- Révisez le montant chaque année avec la valeur.
Deux associés bâtissent une entreprise ensemble pendant quinze ans. Ils n'ont jamais signé de convention entre actionnaires, ni pris d'assurance l'un sur l'autre.
L'un d'eux meurt. Ses actions passent à son père, qui n'a jamais travaillé dans l'entreprise. Le père refuse de vendre et veut participer aux décisions.
Les conflits commencent, la croissance ralentit, des contrats deviennent à risque. C'est un scénario qu'Alexandre Garneau utilise pour montrer ce qu'une convention financée aurait pu éviter (scénario réaliste, pas un cas vécu).
En bref: une convention entre actionnaires prévoit qui rachète les actions d'un associé qui décède, à quel prix et avec quel argent. Si la police est en vigueur et le montant bien choisi, l'assurance vie peut fournir cet argent au décès, sans emprunt ni vente d'actifs.
Qu'est-ce qu'une convention entre actionnaires?
C'est une entente écrite entre les propriétaires d'une entreprise, selon Éducaloi. Elle fixe les règles du jeu entre associés: qui décide quoi, et ce qui arrive aux actions quand l'un d'eux part.
Elle est facultative au Québec. Aucune loi n'oblige des associés à en signer une.
La clause qui nous intéresse ici est la clause d'achat-vente. Éducaloi explique qu'on peut prévoir que le décès, l'invalidité ou l'inaptitude d'un associé entraîne automatiquement la vente forcée de ses parts.
On peut aussi préciser d'avance la manière dont chaque part sera évaluée. Le prix n'est plus négocié au pire moment.
La rédaction de la convention revient à votre notaire ou à votre avocat. Le rôle d'un conseiller en sécurité financière est de proposer l'assurance qui financera les clauses de rachat.
Que se passe-t-il au décès d'un associé sans convention financée?
Ses actions entrent dans sa succession. Sans clause de rachat applicable, vous risquez, selon Éducaloi, de devenir le partenaire d'affaires des héritiers de votre associé.
Les statuts de la société ou d'autres ententes peuvent encadrer ce transfert. Mais sans clause de rachat, rien n'oblige la succession à vendre, ni ne fixe un prix.
Une convention peut aussi exister sans être financée. La clause de rachat oblige alors l'achat au prix prévu, mais l'acheteur doit trouver l'argent lui-même.
Le décès a aussi des effets fiscaux. L'Agence du revenu du Canada considère qu'une personne a vendu tous ses biens juste avant son décès, même sans vente réelle.
Le gain en capital sur les actions est déclaré dans la déclaration finale du défunt. Une exception existe pour les biens transférés au conjoint survivant.
En 2026, la moitié du gain en capital est généralement imposable. La hausse du taux d'inclusion annoncée en 2024 a été annulée par le gouvernement fédéral en mars 2025, puis par le Québec en novembre 2025.
L'impôt n'est pas automatique. Il dépend du coût des actions, des pertes disponibles, d'un éventuel roulement au conjoint et, pour des actions admissibles de petite entreprise, de la déduction pour gains en capital, selon le guide d'iA Groupe financier.
S'il y a de l'impôt à payer, la succession peut manquer de liquidités tant que les actions ne sont pas vendues. Une convention financée facilite le rachat et donne de l'argent à la succession. Elle n'efface pas l'impôt pour autant.
Le sujet touche la plupart des PME
Selon un sondage de la Fédération canadienne de l'entreprise indépendante publié en 2023, 76 % des propriétaires de PME canadiens comptent céder leur entreprise d'ici 10 ans.
Le même sondage révèle que seulement 9 % d'entre eux ont un plan de relève formel écrit. Une convention entre actionnaires financée est souvent la première pièce de ce plan.
Pourquoi financer le rachat par l'assurance?
Parce que le rachat doit se payer au moment où l'entreprise perd un dirigeant. Si la convention prévoit un achat au décès, l'acheteur désigné doit avoir les fonds pour payer le prix établi selon la méthode convenue.
Selon la convention, cet acheteur est l'associé survivant, la société, ou les deux. Le prix se compte souvent en centaines de milliers de dollars.
| Source de l'argent | Au décès | Ce qu'il faut savoir |
|---|---|---|
| Épargne de l'entreprise | Seulement ce qui est accumulé | Insuffisante si le décès survient tôt |
| Emprunt | Selon ce que la banque accepte | Au moment où l'entreprise vient de perdre un dirigeant |
| Vente d'actifs | Lente, souvent à rabais | Affaiblit l'entreprise que vous voulez garder |
| Assurance vie | Le montant assuré, si la police est en vigueur | Coût: la prime, qui varie selon le type de police, votre âge et votre état de santé |
RBC Assurances le résume ainsi: les associés n'ont pas à utiliser leurs propres fonds ou l'actif de l'entreprise pour financer le rachat.
Pour Canada Vie, l'assurance évite aussi aux survivants le problème et les coûts d'un emprunt. Elle réduit la pression financière liée au rachat. Les autres besoins de l'entreprise après la perte d'un dirigeant se planifient à part.
Le capital n'arrive pas le jour même. L'AMF précise que l'assureur doit payer dans les 30 jours suivant la réception des pièces justificatives. La convention peut prévoir les échéances de paiement du prix en conséquence.
Les trois façons de structurer l'assurance
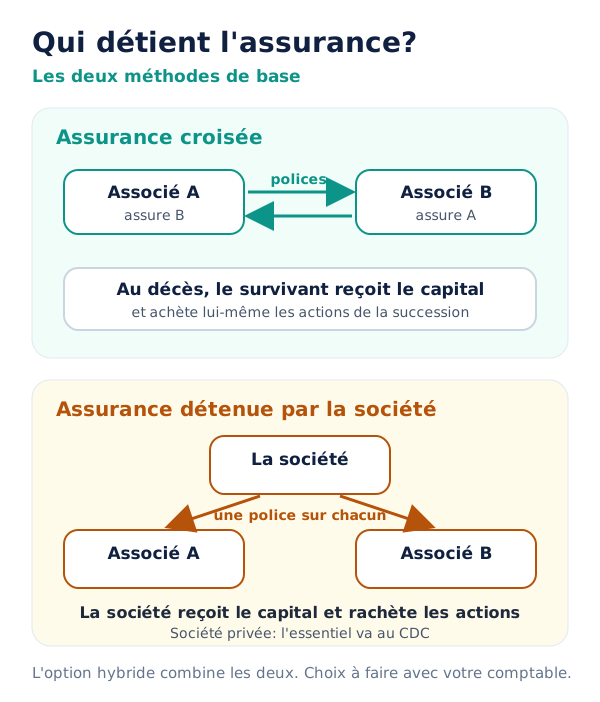
Le montage doit coordonner l'acheteur des actions, le titulaire des polices, les bénéficiaires et le chemin que suivra l'argent. Le guide d'iA Groupe financier décrit l'achat par les associés survivants, le rachat par la société et une option hybride.
| Méthode | Qui détient la police | Qui reçoit le capital | Qui acquiert les actions |
|---|---|---|---|
| Assurance croisée | Chaque associé, sur la vie de l'autre | L'associé survivant, s'il est bénéficiaire | L'associé survivant |
| Assurance détenue par la société | La société, sur la vie de chaque associé | La société, si elle est bénéficiaire | La société |
| Option hybride | Selon le montage retenu, souvent la société pour toute l'assurance | Selon le montage retenu | Le survivant achète une partie des actions, la société rachète le reste |
L'assurance croisée
Chaque associé paie une police sur la vie de l'autre. Au décès, le survivant reçoit le capital et achète lui-même les actions de la succession.
C'est simple à comprendre avec deux associés. Avec trois ou quatre, le nombre de polices augmente vite.
L'assurance détenue par la société
La société est titulaire des polices, paie les primes et reçoit le capital. Elle rachète ensuite les actions du défunt.
Le capital reçu au décès est généralement libre d'impôt pour la société. Pour une société privée, le produit net d'assurance vie, soit en général la partie qui dépasse le coût de base rajusté de la police, peut être ajouté à son compte de dividendes en capital (CDC), selon l'ARC.
Ce coût de base dépend de la police et de son ancienneté. L'assureur peut le fournir. Quand il est faible, la plus grande partie du capital peut s'ajouter au CDC. Le calcul comporte d'autres rajustements possibles et se valide avec votre comptable ou votre fiscaliste.
La société peut ensuite verser un dividende en capital, non imposable pour un actionnaire qui réside au Canada. Il faut un solde suffisant au CDC et un choix fiscal produit à temps.
L'option hybride
Quand la société rachète les actions, la succession peut, dans certains cas, reporter une perte en capital dans la déclaration finale du défunt. Selon iA, les règles de minimisation des pertes peuvent réduire cette perte quand la succession reçoit un dividende en capital.
L'option hybride répond en partie à ce problème. Le survivant achète une partie des actions, et la société rachète le reste. Selon Canada Vie, elle vise à réduire l'effet de ces règles et donne de la souplesse, car le rachat peut survenir dans de nombreuses années.
Le choix dépend de votre structure, de vos actions et de votre fiscalité. Le calcul se fait avec votre comptable ou votre fiscaliste.
Un exemple chiffré
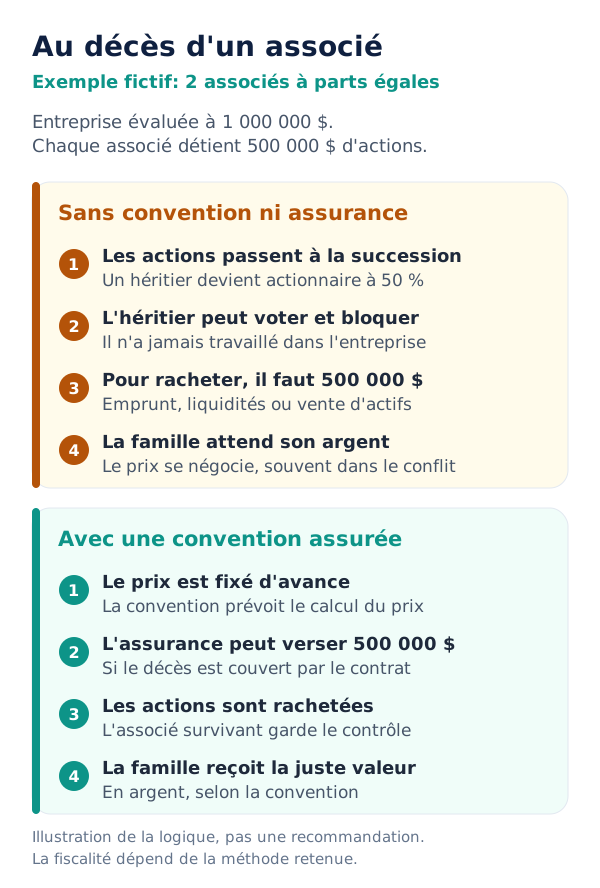
Marc et Sophie (exemple fictif) possèdent à parts égales une entreprise évaluée à 1 000 000 $. Chacun détient 500 000 $ d'actions. L'exemple illustre un achat par Sophie, avec une assurance croisée dont elle est titulaire et bénéficiaire.
Sans convention entre actionnaires ni assurance dédiée, au décès de Marc:
- ses actions entrent dans sa succession, et un héritier pourrait devenir actionnaire à 50 %;
- pour racheter, Sophie doit trouver 500 000 $, à un prix qui reste à négocier;
- s'il y a de l'impôt sur le gain en capital, la succession doit le payer sans avoir l'argent d'une vente.
Avec une convention financée par l'assurance:
- la convention fixe le prix et la méthode d'évaluation;
- une assurance de 500 000 $ est en vigueur sur chaque associé: si le décès est couvert et que les conditions du contrat sont respectées, Sophie reçoit le capital prévu pour financer l'achat;
- la succession reçoit le prix convenu en argent, et Sophie garde le contrôle de l'entreprise.
L'exemple montre la logique du rachat, pas un prix ni une recommandation. Le montant réel dépend de l'évaluation de votre entreprise.
Combien d'assurance prévoir?
Assez pour racheter la part de chaque associé à sa valeur actuelle. RBC Gestion de patrimoine recommande des protections vie et invalidité suffisantes pour couvrir le rachat des actions de chaque actionnaire.
Une erreur fréquente chez les entrepreneurs, selon Alexandre: choisir un montant au hasard, ou se limiter au minimum. Ce choix ignore les obligations d'affaires, la fiscalité et le plan de relève.
Pour calculer le besoin d'assurance, Alexandre s'appuie sur:
- les états financiers de l'entreprise;
- l'organigramme et la répartition des actions;
- la méthode d'évaluation prévue à la convention.
La valeur de l'entreprise et l'impact fiscal de chaque structure se confirment avec votre comptable ou votre fiscaliste.
La valeur change avec le temps. Le guide d'iA recommande une méthode d'évaluation ajustée chaque année, et une convention révisée à chaque changement dans la situation des actionnaires.
Reprenons Marc et Sophie. Si l'entreprise passe de 1 000 000 $ à 2 000 000 $, chaque part vaut maintenant 1 000 000 $. Une assurance restée à 500 000 $ laisse 500 000 $ à trouver.
Et si un associé devient invalide?
Un associé invalide ne meurt pas, et l'assurance vie ne paie rien. Pourtant, il ne travaille plus et reste propriétaire de ses actions.
Éducaloi rappelle que la convention peut prévoir la vente forcée en cas d'invalidité. Encore faut-il financer ce rachat.
Canada Vie offre une assurance rachat de parts en cas d'invalidité totale, avec une période d'attente d'un ou deux ans avant le rachat.
D'autres besoins s'ajoutent pendant l'arrêt de travail, distincts du rachat des actions. L'assurance maladie grave corporative verse un montant si l'assuré reçoit un diagnostic couvert par le contrat. L'assurance invalidité aide à remplacer un revenu ou à payer des frais pendant l'arrêt.
Retraite, séparation, désaccord: les autres déclencheurs
Le décès n'est pas le seul événement qui force une vente d'actions. Une bonne convention prévoit aussi ceux-ci.
| Événement | Clause qui l'encadre | Comment le rachat se finance |
|---|---|---|
| Retraite ou retrait des affaires | Offre obligatoire d'achat des actions | Liquidités de l'entreprise ou versements étalés |
| Départ ou vente à un tiers | Droit de premier refus | Par l'associé qui rachète |
| Désaccord grave entre associés | Clause « shotgun », médiation ou arbitrage | Par l'associé qui rachète |
| Séparation d'un associé | Clause sur les actions en cas de partage | Selon le régime matrimonial |
Retraite. Selon l'Institut de planification financière, la clause d'offre obligatoire protège les actionnaires lors du décès ou du retrait des affaires de l'un d'eux, avec une offre d'achat automatique de ses actions.
À la retraite, l'assurance vie ne paie rien. RBC Gestion de patrimoine recommande que la convention précise le mode et la source de financement: liquidités de la société, capacité d'emprunt ou assurance. Plus le rachat est planifié tôt, moins il pèse sur l'entreprise.
Départ. Le droit de premier refus oblige l'associé qui veut vendre à offrir d'abord ses actions aux autres, avant un tiers. Les autres actionnaires ont ainsi la possibilité d'acheter en priorité. S'ils ne l'exercent pas, une vente à un tiers peut être permise selon les conditions de la convention.
Désaccord. Avec la clause « shotgun », un associé offre ses actions aux autres à un prix fixé. Les autres doivent acheter à ce prix, ou vendre leurs propres actions aux mêmes conditions. Éducaloi rappelle aussi qu'on peut prévoir la médiation ou l'arbitrage plutôt que le tribunal.
Séparation. La société d'acquêts, régime par défaut des couples mariés au Québec depuis 1970, partage la valeur des biens accumulés pendant le mariage. Selon la façon dont elles ont été acquises, des actions peuvent entrer dans ce partage. La convention peut prévoir ce qui arrive aux actions dans ce cas: c'est à valider avec votre notaire.
Cinq questions à poser sur votre convention
Relisez votre convention avec ces cinq questions. Une réponse incertaine indique un point à clarifier avec le professionnel responsable.
- Prévoit-elle le rachat des actions au décès, à l'invalidité et au départ d'un associé?
- La méthode d'évaluation est-elle écrite, et mise à jour chaque année?
- Le montant d'assurance correspond-il à la valeur actuelle de chaque part?
- Qui détient les polices, et est-ce cohérent avec qui rachète les actions?
- La convention est-elle cohérente avec le testament de chaque associé?
Faire le point avec Alexandre
Alexandre Garneau, conseiller en sécurité financière qui exerce pour le compte d'iA Groupe financier, s'occupe du volet assurance de votre convention:
- le montant nécessaire pour racheter la part de chaque associé;
- la structure des polices: croisée, détenue par la société ou hybride;
- la protection en cas d'invalidité d'un associé;
- la révision des montants quand la valeur de l'entreprise change.
Il travaille avec votre notaire ou votre avocat pour la convention, et avec votre comptable pour la fiscalité.
L'analyse de vos besoins est gratuite et sans obligation d'achat. Elle peut mener à une proposition d'assurance, que vous êtes libre de refuser. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur.
Pour l'ensemble des protections d'entreprise, consultez notre page assurance corporative, l'assurance vie corporative et notre page pour les entrepreneurs.
Cet article donne de l'information générale. Il ne remplace pas un conseil fiscal ou juridique adapté à votre situation. La convention se rédige avec un avocat ou un notaire, et sa fiscalité se valide avec un comptable ou un fiscaliste. Alexandre Garneau est titulaire d'un certificat délivré par l'Autorité des marchés financiers (AMF), no 272275. Sa déontologie est encadrée par la Chambre de l'assurance.