L'essentiel en 5 points
- Temporaire: un besoin qui a une date de fin.
- Permanente: un besoin qui dure toute la vie, comme l'impôt au décès.
- Plusieurs temporaires peuvent devenir permanentes, jusqu'à un âge limite.
- Vos dettes ne disparaissent pas à votre décès.
- L'assurance de l'employeur prend habituellement fin avec l'emploi.
« Beaucoup croient que leurs dettes disparaissent au décès, ou que l'assurance collective couvrira tous leurs besoins à long terme. »
C'est l'une des premières questions qu'on se pose en magasinant une assurance vie: temporaire ou permanente, laquelle choisir?
En bref: la temporaire protège un besoin qui a une date de fin, comme l'hypothèque ou les enfants à charge. La permanente protège un besoin qui existera peu importe quand vous décédez, comme l'impôt au décès. Plusieurs familles ont besoin des deux.
Le choix a des conséquences. Selon le LIMRA (Baromètre canadien de l'assurance 2023), 31 % des adultes canadiens disent avoir besoin d'une assurance vie, ou de plus d'assurance vie.
Selon la même étude, 4 Canadiens sur 10 affirment que leur famille aurait des difficultés financières dans les six mois suivant le décès du principal soutien.
Assurance vie temporaire ou permanente: la différence en un coup d'œil
La temporaire coûte moins cher et couvre une période fixe. La permanente coûte plus cher, mais elle est conçue pour durer toute la vie, selon les conditions du contrat.
| Assurance vie temporaire | Assurance vie permanente | |
|---|---|---|
| Durée de la protection | 10, 20 ou 30 ans, selon le contrat | Toute la vie, selon les modalités du contrat |
| Coût au départ | Plus bas | Plus élevé |
| Prime au renouvellement | Recalculée selon votre âge, nettement plus élevée | Prévue au contrat, selon le type de police |
| Valeur de rachat | Aucune | Possible selon le contrat (vie entière avec ou sans participation, universelle); généralement absente en T100 |
| Besoin typique | Hypothèque, enfants à charge, revenu à remplacer | Impôt au décès, succession, immeubles, héritage |
| À surveiller | Prend fin à l'échéance, sauf renouvellement ou transformation | Primes à payer longtemps; participations et rendements variables, qui peuvent baisser |
À qui convient l'assurance vie temporaire?
L'assurance vie temporaire convient à ceux qui veulent un montant élevé à coût réduit. Elle couvre les années où votre décès pèserait le plus lourd.
Pensez à une hypothèque à rembourser, à des enfants à élever ou à un revenu dont la famille dépend.
Le capital-décès n'est pas imposable pour vos bénéficiaires. Versé à un bénéficiaire désigné, il échappe aussi à la succession.
Deux clauses à vérifier dans votre contrat:
- RenouvellementÀ la fin du terme, la police se renouvelle en général, mais à une prime recalculée selon votre âge.
- TransformationPlusieurs polices temporaires peuvent être transformées en permanente sans nouvelle preuve de santé. Ce droit prend fin à un âge limite prévu au contrat. Vérifiez cet âge dans votre police.
À qui convient l'assurance vie permanente?
L'assurance vie permanente convient aux besoins qui ne partent pas à la retraite. Pensez à l'impôt au décès, à la transmission d'un chalet ou d'un immeuble, ou à un héritage.
Elle est conçue pour vous protéger toute votre vie, sous réserve des conditions du contrat. Elle existe sous plusieurs formes:
- T100la temporaire 100 ans, une protection permanente à prime fixe, généralement sans valeur de rachat.
- Vie entièreavec ou sans participation. La version participative accumule une valeur de rachat, à laquelle peuvent s'ajouter des participations. Celles-ci ne sont pas acquises d'avance: l'assureur peut les réduire selon ses résultats. Distinguez-les des valeurs fixées par le contrat.
- Universelleprotection et épargne réunies, avec une croissance à l'abri de l'impôt dans les limites permises par la loi.
En assurance universelle, le coût de la protection et les frais sont prélevés chaque mois dans les comptes de la police, comme l'explique ce guide de Co-operators. Les sommes versées doivent donc rester suffisantes pour garder la police en vigueur.
Vos dettes disparaissent-elles à votre décès?
Non. Au Québec, la succession paie les dettes avant que les héritiers reçoivent quoi que ce soit. L'hypothèque, la marge de crédit et les prêts passent en premier.
C'est une croyance qu'Alexandre corrige régulièrement en rencontre.
Éducaloi précise l'ordre: les dettes d'abord, puis les legs et les autres héritiers.
En règle générale, un héritier n'a pas à payer plus que la valeur de ce qu'il reçoit. Cette protection suppose toutefois que les règles de la liquidation soient respectées. Sinon, Éducaloi rappelle que l'héritier peut devoir payer les dettes de sa poche.
Elle ne vise pas non plus une personne qui a cosigné un prêt avec vous: celle-ci reste tenue de le rembourser.
Et même quand les règles sont suivies, les dettes peuvent absorber une bonne partie de ce que vous vouliez laisser.
Le Québec ajoute une protection. Quand le bénéficiaire désigné est votre conjoint marié ou uni civilement, un descendant ou un ascendant, les droits du contrat sont insaisissables tant que le bénéficiaire n'a pas touché la somme assurée (Code civil du Québec, art. 2457).
Une désignation irrévocable rend aussi ces droits insaisissables, tant qu'elle subsiste (art. 2458). Attention: le conjoint de fait n'est pas visé par l'article 2457.
Combien d'impôt votre succession devra-t-elle payer?
Au décès, l'impôt considère que vous avez vendu vos biens en capital à leur juste valeur marchande. Selon l'Agence du revenu du Canada, le gain est imposé dans la déclaration finale.
Sont visés un chalet (s'il n'est pas désigné résidence principale), un immeuble à revenus ou des placements non enregistrés.
Votre REER ou votre FERR est aussi ajouté en entier au revenu de la dernière année.
Seule exception, précise l'ARC: un transfert au conjoint, ou à certaines conditions à un enfant ou petit-enfant financièrement à charge.
Un exemple fictif pour l'ordre de grandeur
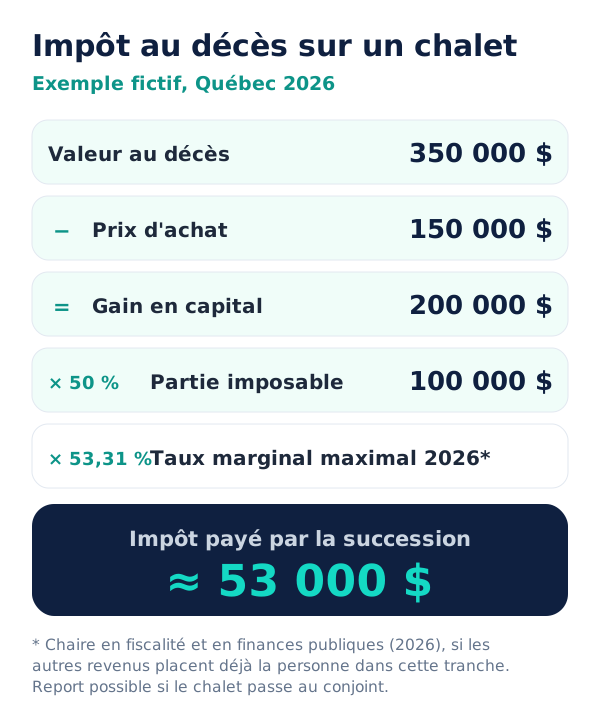
Un chalet acheté 150 000 $ vaut 350 000 $ au décès. Le gain est de 200 000 $.
On suppose une personne qui réside au Québec, un chalet qui n'est pas désigné résidence principale, un prix d'achat égal au coût fiscal et aucune perte à déduire.
Le gain est imposable à moitié: le taux d'inclusion reste à 50 %, la hausse proposée ayant été annulée en mars 2025. Ce sont 100 000 $ ajoutés au revenu.
Le taux marginal combiné maximal est de 53,31 % en 2026, selon la Chaire en fiscalité et en finances publiques.
Si vos autres revenus imposables dépassent déjà 258 482 $, le seuil de ce taux en 2026, l'impôt sur ce gain atteint environ 53 000 $. C'est l'impôt sur le chalet seulement, pas toute la facture fiscale au décès.
Si le chalet passe à votre conjoint, cet impôt peut généralement être reporté. Sinon, la succession doit le payer.
Comment l'assurance permanente peut payer l'impôt au décès
Sans liquidités, les héritiers doivent réhypothéquer ou vendre. Et c'est parfois le chalet familial qu'on voulait justement leur laisser.
Alexandre le résume ainsi: il est bien plus simple de régler une succession avec un montant d'assurance que de réhypothéquer ses immeubles ou de forcer la succession à vendre.
Ce besoin ne disparaît pas avec l'âge. Il grandit avec votre patrimoine, et une assurance permanente en vigueur peut y répondre, peu importe le moment du décès.
Encore faut-il que l'argent arrive au bon endroit. Le montant, le bénéficiaire désigné et l'usage prévu des fonds pour la succession doivent être coordonnés, idéalement avec votre notaire.
L'assurance vie permanente vaut-elle la peine?
Elle peut valoir la peine pour un besoin qui durera toute votre vie, si les ressources déjà prévues n'y suffisent pas et si les primes cadrent avec votre budget. Payer l'impôt sur un chalet, un immeuble ou un REER, ou transmettre un patrimoine sans forcer une vente, en sont des exemples.
Pour un besoin qui a une fin, comme une hypothèque, la temporaire coûte généralement moins cher pour le même montant.
On entend souvent qu'il faut « éviter l'assurance vie permanente ». Pour certaines personnes, c'est vrai. Pour d'autres, le besoin dure après l'échéance de la temporaire, et il faut alors prévoir comment le financer.
Alexandre ne croit pas à une seule bonne stratégie pour tout le monde. Un travailleur autonome, une famille avec de jeunes enfants et un entrepreneur n'ont pas les mêmes besoins. ## Peut-on combiner temporaire et permanente?
Oui. Chaque besoin a sa propre durée:
- une temporaire pour les années d'hypothèque et d'enfants à charge;
- une permanente plus modeste, calculée pour l'impôt au décès et la succession.
Avec deux polices, chacune peut répondre à un besoin précis. Cela peut vous éviter de payer une permanente plus grosse que nécessaire. La bonne combinaison dépend de l'analyse de votre situation.
L'assurance de votre employeur suffit-elle?
Rarement à elle seule. L'assurance collective est liée à votre emploi et son montant est fixé par le régime, par exemple une ou deux fois le salaire. Consultez votre brochure.
Alexandre pose deux questions à ses clients.
Si vous changez d'emploi, votre protection vous suit-elle? En général, non. L'AMF rappelle que l'assurance collective prend habituellement fin avec l'emploi ou à la retraite.
Au Québec, la réglementation vous donne toutefois un droit de transformation (Règlement d'application de la Loi sur les assurances, art. 62). Si vous quittez le groupe avant 65 ans, vous pouvez transformer votre assurance vie collective en assurance individuelle:
- dans les 31 jours de votre départ;
- sans avoir à prouver votre assurabilité;
- pour au moins 10 000 $, sans dépasser votre protection collective ni 400 000 $.
Votre protection collective demeure en vigueur pendant ce délai, ou jusqu'au jour de sa transformation en assurance individuelle si celle-ci survient plus tôt. La prime de la nouvelle police est établie selon votre âge au moment de la transformation. Vérifiez les démarches auprès de l'assureur du régime avant votre départ.
Savez-vous combien vous êtes couvert? Une ou deux fois le salaire suffit rarement pour rembourser une hypothèque et remplacer un revenu pendant des années.
Et si vous êtes à votre compte, vous n'avez généralement aucune assurance collective, sauf par une association ou un ordre professionnel.
Voyez comment Alexandre accompagne les particuliers et les familles qui veulent combler cet écart.
Que coûte le fait d'attendre?
Plus on attend, plus les primes augmentent. Et un problème de santé apparu entre-temps peut mener à une surprime, voire à un refus.
D'après Alexandre, c'est souvent à la naissance d'un enfant ou à l'achat d'une maison qu'on y pense sérieusement.
Le meilleur moment, selon lui: quand on est jeune et en bonne santé, même si le besoin semble loin.
Alexandre a déjà accompagné un client (détails anonymisés) qui avait annulé une ancienne assurance vie jugée trop chère, sans analyse de ses besoins.
Sa santé s'est ensuite détériorée. Quand il a voulu se réassurer, il n'a pas obtenu de tarif standard: une prime plus élevée pour un montant plus bas.
Avant d'annuler une police, faites analyser vos besoins. Et si vous la remplacez, l'AMF recommande de ne pas mettre fin à l'ancien contrat avant que le nouveau vous convienne et soit en vigueur.
Votre santé sera évaluée de nouveau, et c'est l'assureur qui décide. Un questionnaire de santé d'iA Groupe financier demande d'ailleurs si une assurance a déjà été refusée, modifiée ou accordée moyennant une surprime.
Trop cher? Commencez par ce que vous voulez protéger
Quand un client trouve l'assurance trop chère, Alexandre lui demande ce qu'il essaie réellement de protéger.
Comparé au solde de l'hypothèque, aux études des enfants ou à quelques années de revenu, le coût mensuel prend une autre dimension.
L'objectif est de protéger ce qui aurait le plus grand impact financier sur votre famille, sans dépenser plus que nécessaire.
Comment choisir avec Alexandre
Alexandre Garneau, conseiller en sécurité financière qui exerce pour le compte d'iA Groupe financier, part de votre situation réelle:
- vos dettes et le temps qu'il reste pour les rembourser;
- l'âge de vos enfants;
- les biens qui créeront de l'impôt au décès, comme un chalet, un immeuble à revenus ou des placements non enregistrés;
- votre assurance collective, et ce qui arrive si vous changez d'emploi;
- votre budget.
Pour préparer la rencontre, rassemblez vos contrats d'assurance actuels, la brochure de votre régime collectif et le solde de vos dettes.
De là, il évalue avec vous s'il vous faut une assurance vie temporaire ou permanente, ou les deux, et le montant qui correspond à chaque besoin.
L'analyse de vos besoins est gratuite et sans obligation d'achat. Elle peut mener à une proposition d'assurance, que vous êtes libre de refuser. Si vous souscrivez, Alexandre est rémunéré par une commission de l'assureur.
Cet article donne de l'information générale. Il ne remplace pas un conseil fiscal, juridique ou financier adapté à votre situation. Les conditions de chaque police sont celles de votre contrat. Alexandre Garneau est titulaire d'un certificat délivré par l'Autorité des marchés financiers (AMF), no 272275, et exerce pour le compte d'iA Groupe financier; il propose aussi les produits du cabinet MRa. Sa déontologie est encadrée par la Chambre de l'assurance.